La venta de acciones de inteligencia artificial (IA) se detuvo este jueves en los mercados occidentales, aunque la renovada demanda por bonos se mantuvo firme, pese a datos de inflación más sólidos de lo esperado en Estados Unidos.
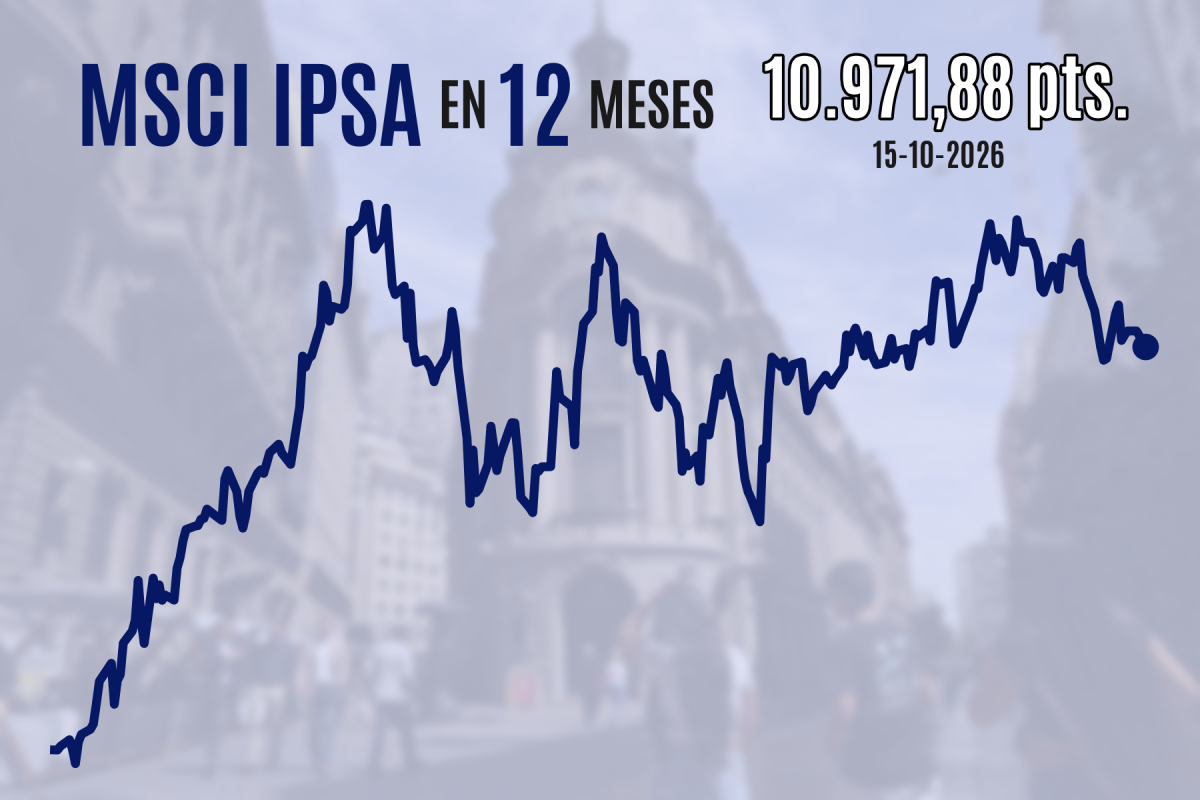
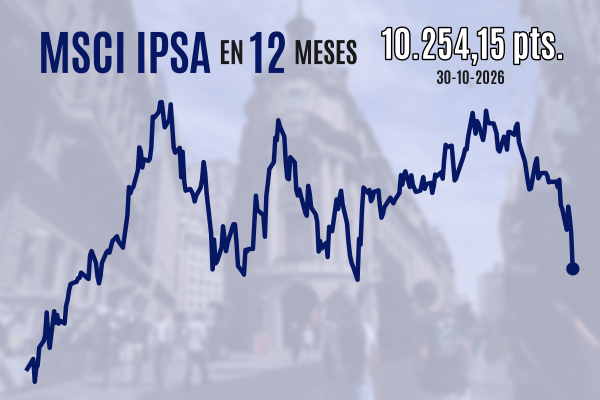
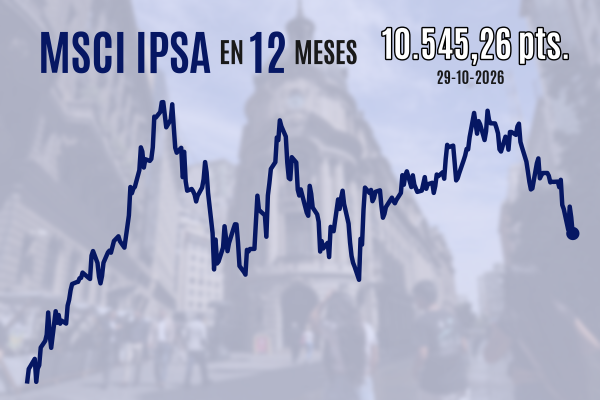
Al cierre de la bolsa chilena, el MSCI IPSA se quedó en 10.971,88 puntos, prácticamente sin variación diaria. SQM-B (-1,9%) resintió la nueva caída del litio -que ya venía de borrar por completo sus alzas del año-, pero se vio compensado por el repunte de Latam (2%) en el balance interno del IPSA.
Wall Street vio un enérgico repunte del Dow Jones (1,1%), mientras que el S&P 500 subió 0,3% y el Nasdaq borró sus nuevas caídas iniciales para cerrar estable. Europa vio una sesión en general positiva, pero en Asia los protagonistas fueron el coreano Kospi (-7,6%) y el japonés Nikkei (-4,9%), fuertemente golpeados por sus líderes del mundo de la tecnología.
Recambio estratégico
Los rendimientos de los bonos de CoreWeave (5,9%) se dispararon, pues recientes informes de esta empresa "neocloud" (que alquila potencia computacional a desarrolladores de modelos de IA y líderes del sector) resaltaron las crecientes presiones de financiamiento de proyectos relacionados con la IA.
También generó tensión la noticia de que las ventas de Anthropic no cumplieron con las previsiones más exigentes, de cara a lo que sería una histórica apertura a bolsa por parte del desarrollador de Claude.
Sin embargo, las acciones de CoreWeave frenaron su reciente declive e incluso recuperaron una parte del terreno perdido, tras declaraciones del CEO de Nvidia, Jensen Huang, descartando que su empresa tenga que rescatarla.
En medio de toda esta volatilidad, gran parte de la demanda se volcó hacia bonos del Tesoro y la renta fija en general. El rendimiento del treasury a 10 años caía 9,8 puntos base, ya que las altas tasas se vieron como una apuesta atractiva en medio del desarme de posiciones en IA. De forma similar, los bonos de Hacienda nominales en Chile cayeron bajo 6% en el tramo a 2035.
Esto ocurrió a pesar de las sorpresas al alza en los precios al consumidor de EEUU, y la posterior noticia de que el índice de precios al productor (IPP) subió 1,3% mensual en septiembre, más que duplicando el 0,6% al que habían apuntado las estimaciones de consenso, y arrojó una tasa anual de 6,3% que es la mayor desde diciembre de 2022.
En la misma línea, el consumo no ha dado su brazo a torcer, pues las ventas minoristas crecieron 0,8% mensual en septiembre, cinco décimas sobre lo previsto. Tal como en el caso del IPP, estas variaciones vienen además desde series de agosto levemente revisadas al alza.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA