La bolsa chilena retomó este jueves los mínimos de casi cinco meses, presionada por el sector de las materias primas. Y Wall Street sufría por el desplome bursátil de Alphabet, frente a las dudas sobre la sostenibilidad de las gigantescas apuestas al desarrollo de la inteligencia artificial (IA).
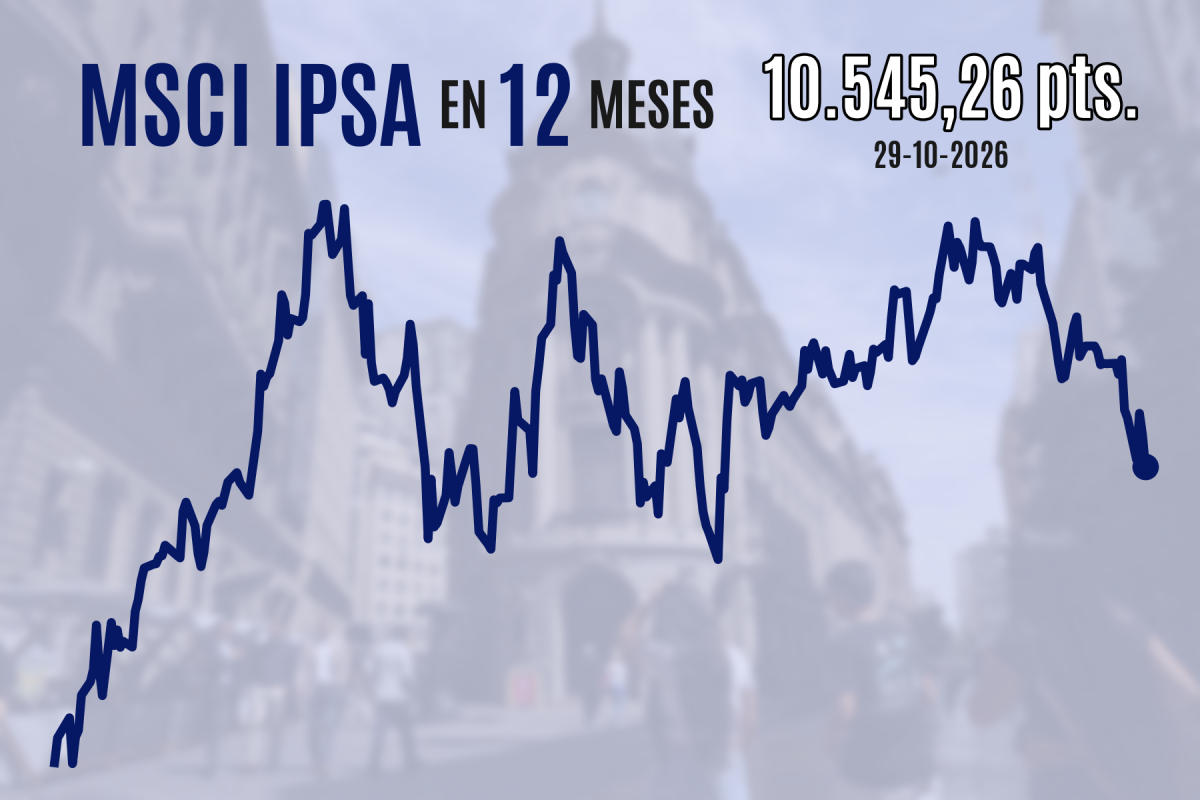
El MSCI IPSA cayó 1,2% hasta los 10.545,26 puntos, en una segunda jornada consecutiva de pérdidas que termina de barrer con la recuperación del martes, y que por ende lo deja en su menor nivel desde el 10 de junio.
Esto respondió principalmente al mal desempeño de SQM-B (-3,3%), que tiene la mayor ponderación en el IPSA, pero también se ve influido por Mallplaza (-2,3%) y Copec (-1,8%). Eso sí, los montos transados fueron especialmente bajos, con solo $ 91 mil millones entre todas las acciones nacionales.
SQM resintió las oscilaciones de su principal commodity. Lo que parecía ser un punto de inflexión quedó en duda, pues, tras haberse estabilizado por un par de días, el precio del carbonato de litio spot retomó las bajas y cerró en nuevos mínimos de 2026.
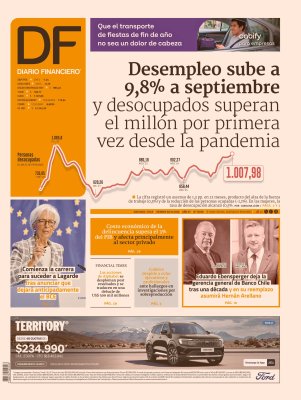
La macroeconomía tampoco ayudó al IPSA, pues temprano se supo que la tasa de desocupación nacional subió a 9,8% en el trimestre julio-septiembre, dos décimas sobre la estimación de consenso y en máximos desde mediados de 2021.
Enel Chile (-0%) cayó tras informar sus resultados del tercer trimestre, en los que presentó utilidades por debajo del consenso de los analistas, pero la caída se desvaneció. En tanto, Enel Américas (1,2%) registró el mejor desempeño del IPSA, a poco de que publique sus números este mismo jueves. También reportará Parque Arauco (-1,8%).
Bolsas internacionales
El resto de las plazas de América Latina también pasó por números rojos, mientras la semana no deja de estar marcada por las reacciones a la segunda vuelta presidencial de Brasil.
Al cierre de Wall Street, el Nasdaq perdió 1,4%, y el S&P 500 con el Dow Jones 0,3%, después de que Alphabet (-12,6%) reportara un flujo de caja libre negativo, con lo que borró una cifra récord de US$ 500 mil millones en valor bursátil.
Las noticias sobre la matriz de Google eclipsaron los resultados positivos de Microsoft (-0,2%) y afectaron la confianza en torno a la IA. Amazon (-4,3%) publicará ahora sus números.
Los bonos del Tesoro ganaron algo de nueva demanda, por la búsqueda de refugio y una mayor competitivdad respecto de las emisiones de empresas tecnológicas. El rendimiento a 10 años perdió la marca de 5% que había retomado en la víspera.
Temprano se publicaron varios datos económicos en Estados Unidos. Los índices de precios de consumo personal no sorprendieron, con un alza de 0,3% mensual en el deflactor subyacente, que la Fed mira de cerca. El PIB creció 3,4% anualizado en su primera estimación del tercer trimestre, pero sus indicadores de precios se desaceleraron más de lo previsto.
Este miércoles, la Reserva Federal (Fed) dejó su tipo oficial intacto, sin sorpresas para el mercado. Pero en la conferencia de prensa, su presidente, Kevin Warsh, abordó los temas que lo han llevado a anticipar un sólido crecimiento, y las tasas largas estadounidenses subieron.
Previamente, al cierre de Europa, el francés CAC 40 (1,1%) y el alemán DAX (1,3%) subieron con fuerza. El Banco Central Europeo mantuvo las tasas en su reunión de política, como se esperaba, mientras su presidenta, Christine Lagarde, se prepara para dejar el cargo.
La jornada asiática fue mixta. Mientras el japonés Nikkei (1,1%) destacó positivamente, el coreano Kospi (-1,2%) cerró a la baja, y también cayeron, aunque en menor medida, las bolsas chinas.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA