Los últimos datos de inflación de Estados Unidos cayeron como un balde de agua fría sobre quienes esperaban ver una relajación de las presiones inflacionarias, y afectaron negativamente a los precios de las acciones, aunque no fue así en todos los sectores.
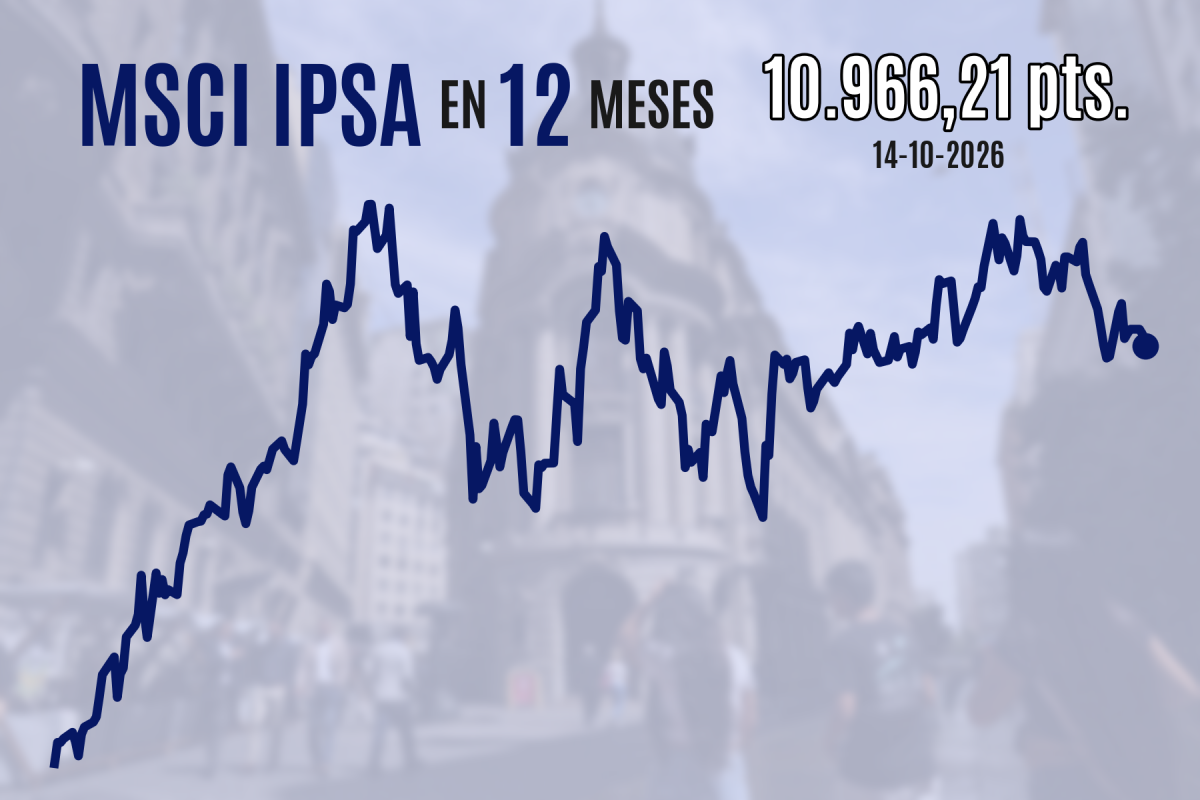
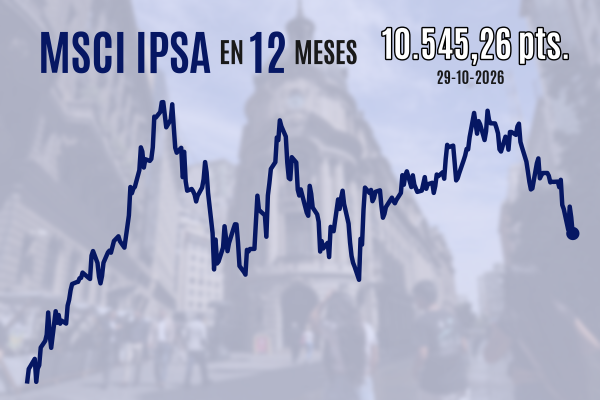
Al cierre de la Bolsa de Santiago, el MSCI IPSA bajó 0,5% hasta 10.966,21 puntos, principalmente arrastrado por Latam (-3,3%). En la vereda contraria, todos los bancos contribuyeron en alguna medida a amortiguar las caídas del índice: Itaú (1,5%), Santander (1,3%), Banco de Chile (0,3%) y Bci (0,2%).
Las alzas del sector financiero se dieron frente a mayores perspectivas de inflación a corto plazo en Chile, algo que se reflejó en las compras de bonos de Hacienda en UF con vencimiento en 2030. Los bancos suelen beneficiarse de una UF más alta, al cobrar intereses indexados al nivel de precios.
El trimestre bancario
También siguieron a sus resultados preliminares de septiembre, mes en el que Banco de Chile destacó con un alza de 24,2% mensual y 12,3% interanual en sus utilidades, y logró un retorno de capital de 22,5%. La acción, si bien no fue la más fortalecida de la jornada, venía de subir 1,2% este martes.
El sector tuvo un tercer trimestre negativo, donde las menos deterioradas fueron las ganancias del banco controlado por Citi y el grupo Luksic, con una baja de solo 1,8% interanual, mientras que las de Bci cayeron 2,7%, las de Santander se replegaron 4,2% e Itaú anotó pérdidas.
"Seguimos prefiriendo a Bci, por su valoración menos exigente en comparación con los bancos más grandes, además de sus sólidos fundamentos. Nuestra perspectiva sobre el Banco de Chile sigue siendo de neutral a positiva, ya que sus resultados continúan mostrando resiliencia, aunque consideramos que su valoración es justa", dijeron los analistas Daniel Mora y Juan Felipe Sánchez de Credicorp Capital a través de un informe sobre el cierre trimestral.
"Por último, seguiremos de cerca los resultados de Santander, teniendo en cuenta las presiones sobre los indicadores de riesgo, así como el desempeño de Itaú debido a los gastos extraordinarios por reestructuración y a las primeras impresiones de sus operaciones en Colombia sin el negocio minorista", completaron.
Bolsas internacionales
Al cierre de Wall Street, el Nasdaq se hundió 1,9%, el S&P 500 cayó 1,1% y el Dow Jones no tuvo cambios relevantes. Bank of America (-4,7%) anotó el peor retorno del índice KBW de acciones bancarias, tras resultados que se vieron impactados por el trading de renta fija y cargos que obedecen a una multa de US$ 1.200 millones.
El mercado de bonos estuvo volátil, pues temprano los rendimientos del Tesoro a dos años saltaron más de 10 puntos base, pero a esta hora dichas alzas se habían desvanecido casi por completo, en medio de una ola de compras cargada hacia los tramos más largos. El dólar se mantuvo con demanda a nivel global.
La noticia del día fue que el IPC estadounidense subió 0,6% mensual en septiembre, una cifra que estuvo en línea con las estimaciones de consenso. Sin embargo, todas las otras principales lecturas del reporte sorprendieron al alza en una décima: la tasa de inflación se aceleró a 3,7% anual; mientras que la serie subyacente -sin alimentos y energía- subió 0,3% mensual y 2,6% en 12 meses.
El reporte hizo que los traders pasaran a descontar más de 30% probabilidad de que la Fed, tan pronto como en su reunión de la semana subsiguiente, anuncie una nueva alza sobre el tipo oficial. Al cierre del martes, la probabilidad esperada era de algo más de 20%.
También en el curso de octubre los precios de la energía se han mantenido firmes, con el petróleo Brent aferrado a la zona de US$ 105 por barril. La última novedad fue que las milicias hutíes -aliadas de Irán- atacaron con misiles la sede central de la estatal petrolera Aramco en Arabia Saudita.
"La pregunta más importante es si una inflación subyacente más sólida es suficiente para modificar la trayectoria de la Fed. Los mercados están claramente inquietos, pero en nuestra opinión, el informe de hoy no es lo suficientemente sólido como para reavivar la posibilidad de un aumento en octubre", publicó temprano la estratega jefe global de Principal Asset Management, Seema Shah.
"Dicho esto, los datos refuerzan la opinión de que la inflación sigue siendo demasiado persistente como para que la Fed pueda dar por ganada la batalla. Más de la mitad de la canasta del IPC sigue registrando un ritmo anualizado superior al 3%, lo que pone de relieve el alcance de las presiones sobre los precios en toda la economía. Si a esto le sumamos la continua resiliencia económica, esto sugiere que la Fed aún no ha terminado su trabajo", profundizó.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA