La tecnología ronda con fuerza en el sector bancario. En los últimos años, varios bancos tradicionales se han enfocado en centrar sus inversiones y esfuerzos de innovación para transformarse en entidades digitales
Algunos ejemplos a nivel local son Bci con la creación de MACH, la estrategia de Santander de ser un banco digital con sucursales o el caso de Chek, de Banco Ripley.
A nivel mundial hay varios referentes que han visto oportunidades en este modelo de negocios, como Nubank en Brasil, Revolut en Europa o WeChat Pay en China.
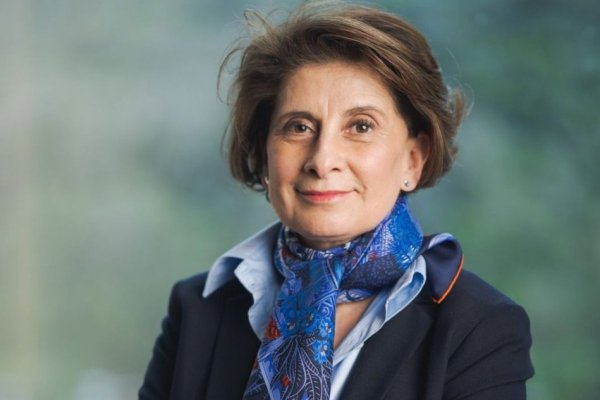
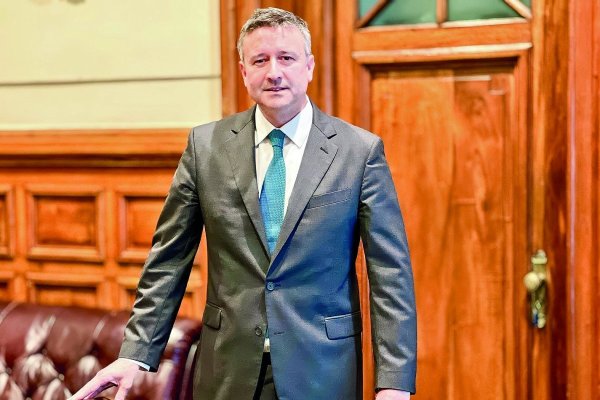
Frente a este fenómeno, el managing director y socio de BCG, Alfonso Astudillo, señaló que “las fintechs y jugadores 100% digitales amenazan al negocio tradicional de los bancos y los obliga a responder con mejores ofertas digitales”.
A su juicio, “la evolución de la tecnología permite ofrecer banca digital a gran escala, de manera rápida y a un costo razonable, lo que hace años no era posible”.
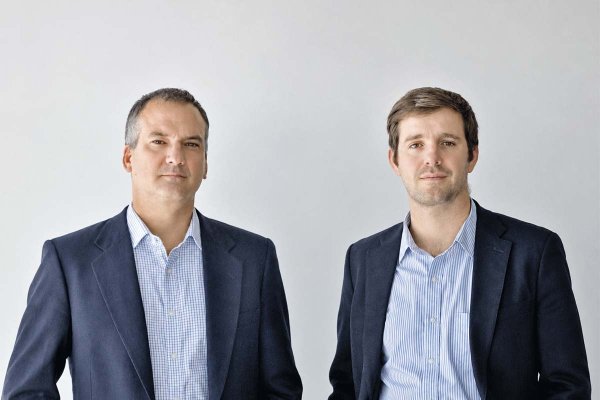
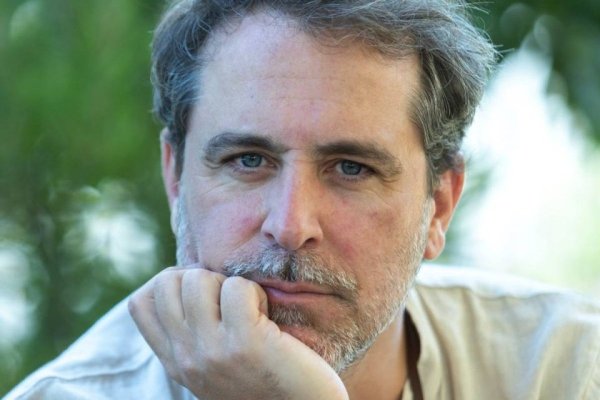
Por su parte, el socio de McKinsey, Ariel Waltuch, sostuvo que en las entidades tradicionales “están focalizados en atender cada vez mejor a sus clientes, que son cada vez más digitales, en todas las edades y segmentos. De esta forma, digitalizarse es parte de la evolución constante para mantenerse relevante y competitivo”.
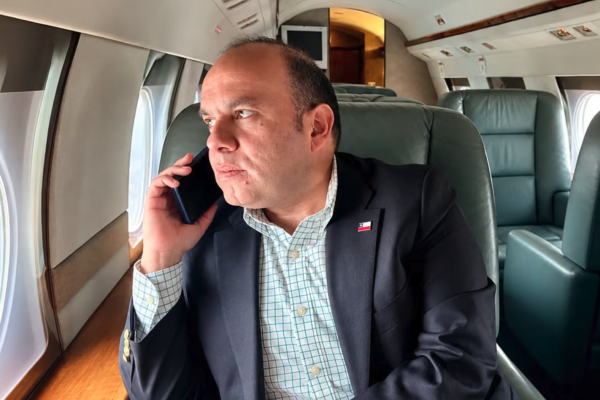
Por otro lado, el socio y responsable de Bain & Company en Chile, Marcial Rapela, puntualizó que “permite una ventaja de costos que también fuerza a los bancos más tradicionales a transformarse y buscar soluciones digitales para ser más competitivos”.
Los beneficios
Las ventajas para que una entidad tradicional busque convertirse en un banco digital son múltiples.
Astudillo relevó la eficiencia, apuntando a que tienen un costo de servicio más bajo que modelos tradicionales.
Además de optimizar los costos, para Waltuch las herramientas digitales permiten mejorar la experiencia del cliente. “Creo que los bancos tradicionales no aspiran a ser neobancos, sino que a mejorar cada vez más la atención al cliente digital”, apostó.
Rapela expuso que los procesos de banca digital permiten “capturar a los nuevos segmentos de clientes que en un esquema tradicional los bancos no los podrían atraer”.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir