DOLAR
$994,00
UF
$41.252,94
S&P 500
7.580,95
FTSE 100
10.736,14
SP IPSA
11.315,26
Bovespa
168.176,02
Dólar US
$994,00
Euro
$1.109,07
Real Bras.
$184,44
Peso Arg.
$0,65
Yuan
$149,39
Petr. Brent
113,43 US$/b
Petr. WTI
104,12 US$/b
Cobre
6,48 US$/lb
Oro
3.898,90 US$/oz
UF Hoy
$41.252,94
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍPor: J. Troncoso Ostornol
Publicado: Lunes 28 de octubre de 2024 a las 04:00 hrs.
Fotos: Julio Castro
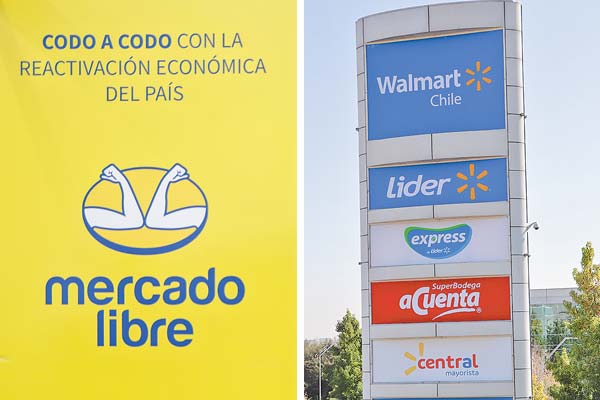
Doce letras, una palabra, tienen enfrentadas a dos gigantes del comercio. Por un lado, Walmart Chile y en el otro, MercadoLibre.
Todo partió en junio de 2021, cuando esta última sociedad solicitó el registro de la marca mixta Mercadolíder, para distinguir servicios de operación comercial de mercados en línea para vendedores y compradores de bienes y servicios, entre varios otros de la clase 35.
Una semanas después de la petición, Walmart presentó una demanda de oposición, por estimar que la marca pedida provocaría confusión, error y engaño entre los consumidores, apuntando a semejanzas gráficas y fonéticas con sus marcas Lider, Mundolider y Pagolider, entre otras.
El pasado 23 de agosto de 2024, en un fallo de primera instancia, el Instituto Nacional de Propiedad Industrial aceptó la oposición presentada por Walmart Chile, rechazando el registro de la marca mixta Mercadolíder para distinguir servicios de la clase 35.
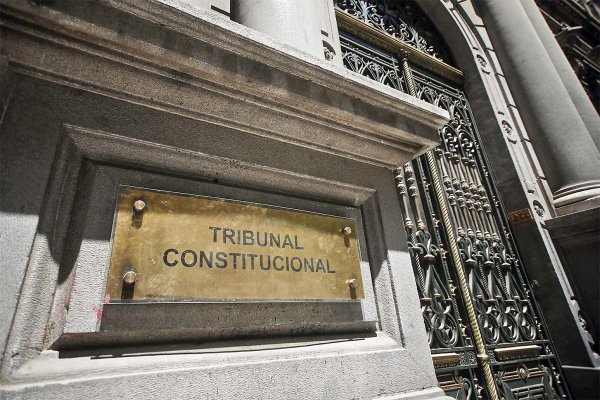
La defensa de MercadoLibre recurrió al Tribunal de Propiedad Industrial para intentar revertir el fallo de primera instancia.
“La marca Mercadolíder corresponde claramente a un signo asociado a un programa de fidelización, y resulta evidente que esta será correctamente asociada con un único origen empresarial: MercadoLibre Chile Limitada y el grupo MercadoLibre. No puede, por tanto, ser relacionada de ninguna manera con el oponente y su marca Lider, dado que es un programa intrínsecamente vinculado a la operación de la plataforma de MercadoLibre y su familia de marcas que no guarda relación alguna con los servicios prestados por un supermercado”, sostuvo.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
La iniciativa habilita a Corfo para aportar capital en fondos de fondos y directamente en vehículos de capital de riesgo, con un tope de US$ 25 millones para su primer año de operación.
La Superintendencia de Salud de ese país recomendó no aprobar el cambio de propiedad de Aliansalud EPS, uno de los activos considerados en el acuerdo. El fondo espera una respuesta inminente a su apelación.
Los trabajos, financiados por la Subdere, debieron finalizar en febrero; sin embargo y tras cuatro prórroga, no cumplieron con los plazos. Hoy la constructora Tromen enfrenta multas por este proyecto que superan los $ 41 millones.