DOLAR
$994,00
UF
$41.252,94
S&P 500
7.580,95
FTSE 100
10.736,14
SP IPSA
11.315,26
Bovespa
168.176,02
Dólar US
$994,00
Euro
$1.111,98
Real Bras.
$182,72
Peso Arg.
$0,65
Yuan
$149,39
Petr. Brent
113,43 US$/b
Petr. WTI
104,12 US$/b
Cobre
6,48 US$/lb
Oro
3.898,90 US$/oz
UF Hoy
$41.252,94
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍA septiembre, la extracción del metal rojo solo ha alcanzado el 53% del total de 2024.
Por: Patricia Marchetti
Publicado: Miércoles 19 de noviembre de 2025 a las 04:00 hrs.
El desempeño de Compañía Minera Doña Inés de Collahuasi no logró repuntar el tercer trimestre del año.
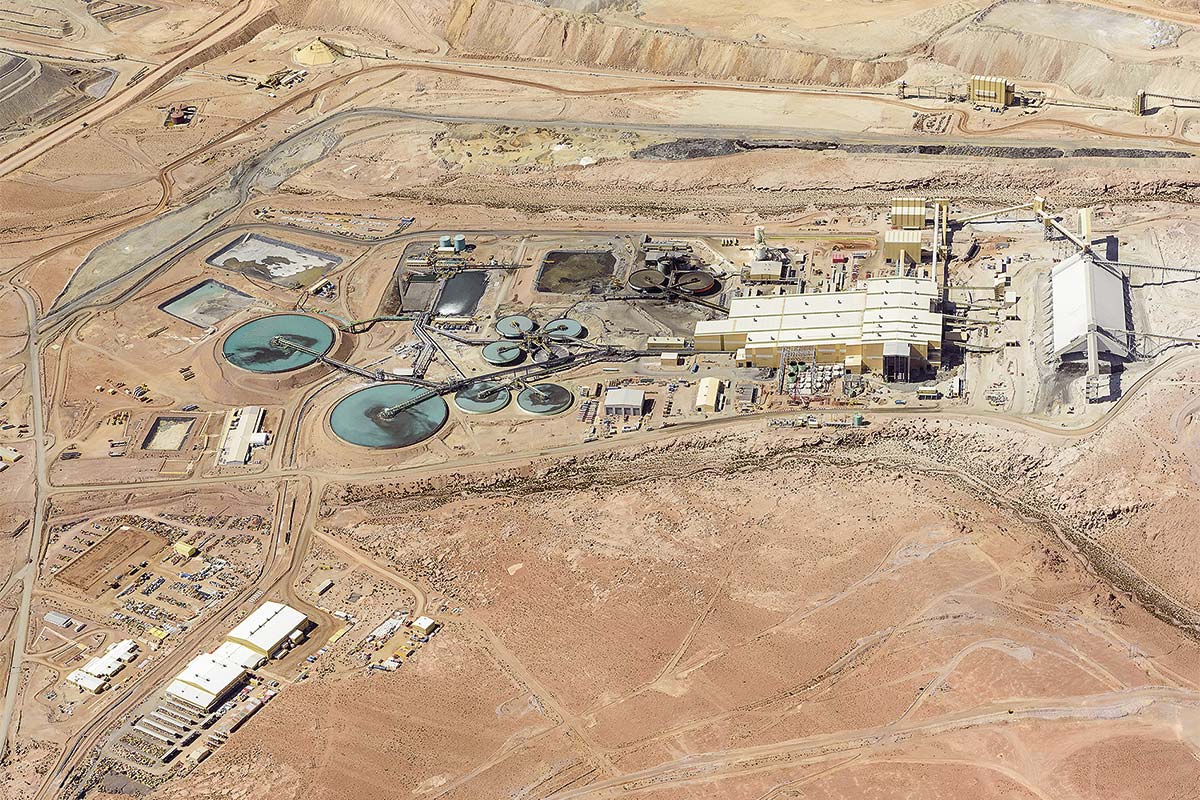
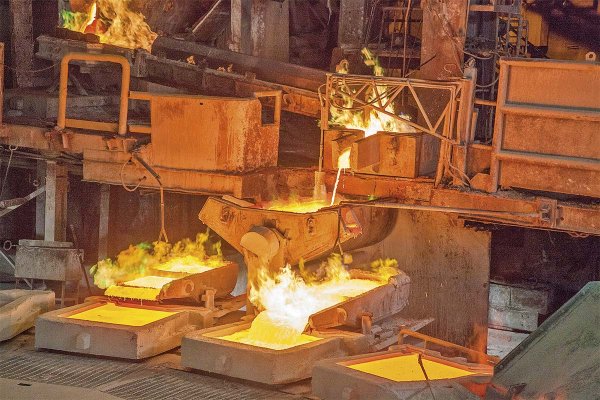
Golpeada por la escasez hídrica y menores leyes del mineral, la faena cuprífera -de la que son dueñas Anglo American (44%), Glencore (44%) y Japan Collahuasi Resources (12%)- registró una producción de 297.137 toneladas de cobre fino a septiembre, un 31% por debajo de las 431.177 toneladas anotadas durante los primeros nueve meses de 2024.
Según lo informado a la CMF, la segunda mayor minera privada del país obtuvo utilidades por US$ 663 millones, versus los US$ 1.255 millones que obtuvo en el mismo lapso del año pasado, es decir, un 47% menos.
Por su parte, los ingresos por venta de concentrado totalizaron US$ 2.876 millones, mientras que el Ebitda fue de US$ 1.487 millones.
La baja en la producción fue explicada por Collahuasi como “resultado de las menores leyes de mineral previstas y un nivel de oxidación mayor al esperado en los acopios, lo que afectó la recuperación de cobre, sumado a las restricciones hídricas que han limitado el rendimiento de la planta concentradora durante el año en curso”.
Cabe destacar que la producción al tercer trimestre solo ha alcanzado el 53% del desempeño total de 2024, de 558.700 toneladas de cobre.
Respecto a los tributos hacia el Estado, Collahuasi reconoció US$ 399 millones, donde US$ 373 millones corresponden al impuesto a la renta, dentro de los cuales se incluye US$ 116 millones por royalty minero calculado sobre la renta operacional. A ello se suman US$ 26 millones del componente ad valorem, tributo calculado sobre las ventas.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
La iniciativa habilita a Corfo para aportar capital en fondos de fondos y directamente en vehículos de capital de riesgo, con un tope de US$ 25 millones para su primer año de operación.
La Superintendencia de Salud de ese país recomendó no aprobar el cambio de propiedad de Aliansalud EPS, uno de los activos considerados en el acuerdo. El fondo espera una respuesta inminente a su apelación.
Los trabajos, financiados por la Subdere, debieron finalizar en febrero; sin embargo y tras cuatro prórroga, no cumplieron con los plazos. Hoy la constructora Tromen enfrenta multas por este proyecto que superan los $ 41 millones.