Caída del fondo E: Cortez asegura que Superintendencia de Pensiones advirtió en 2024 sobre uso de derivados a las AFP
En tanto, actualizó a una valorización negativa de US$ 10 mil millones a la posición en derivados de tasa extranjera de los fondos de pensiones al cierre de septiembre.
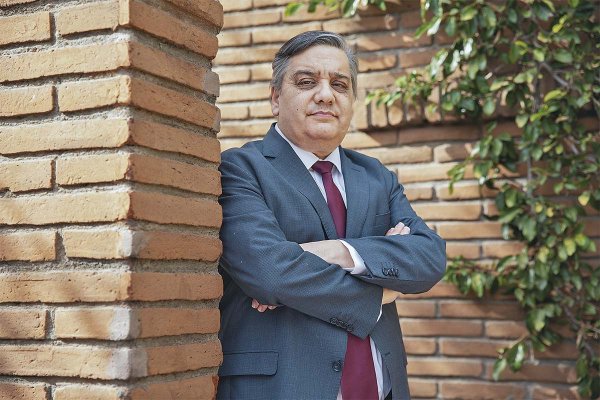
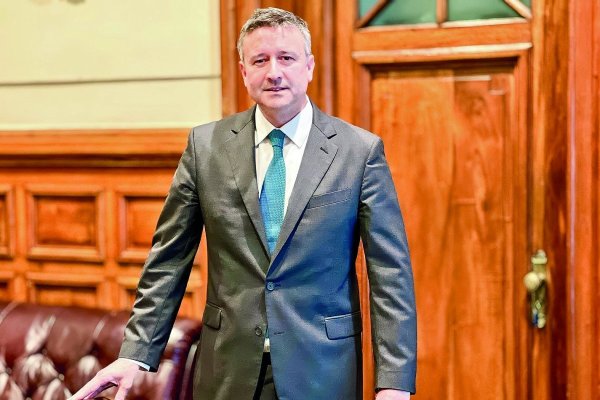
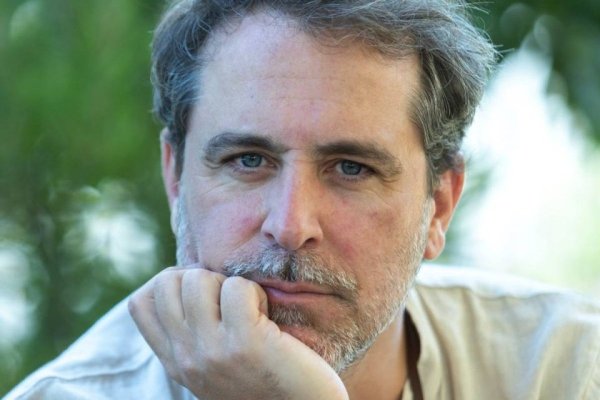
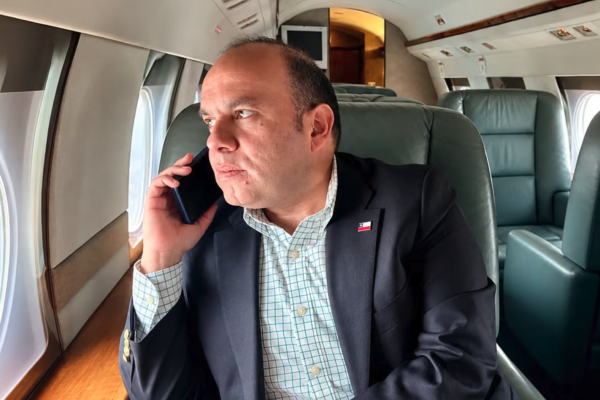
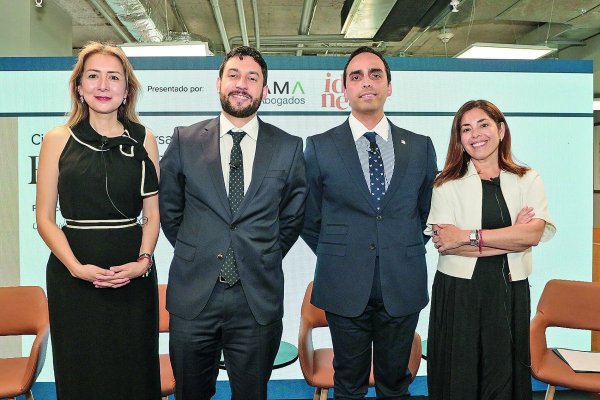
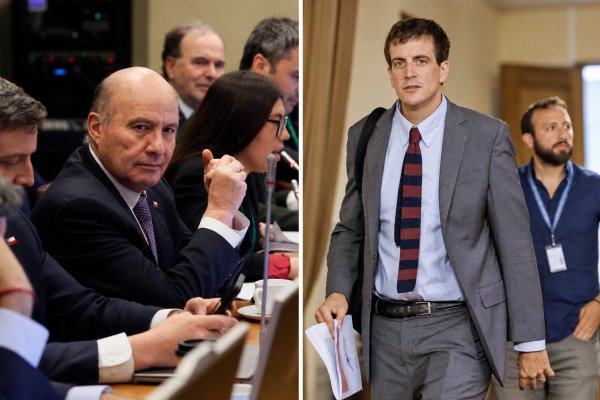
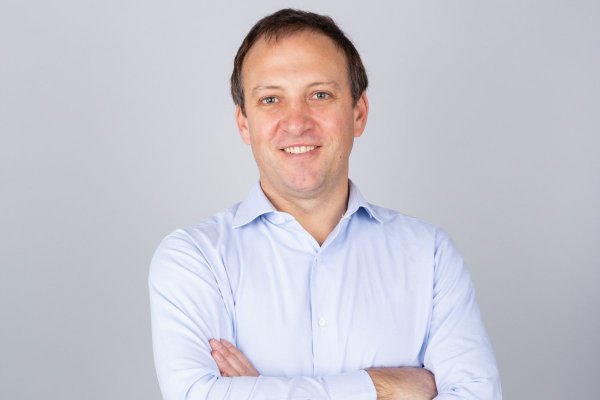
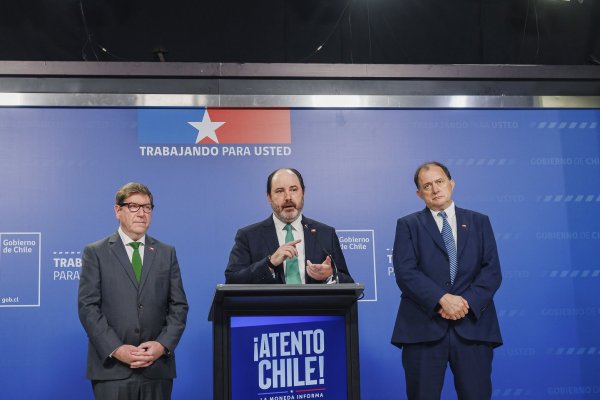
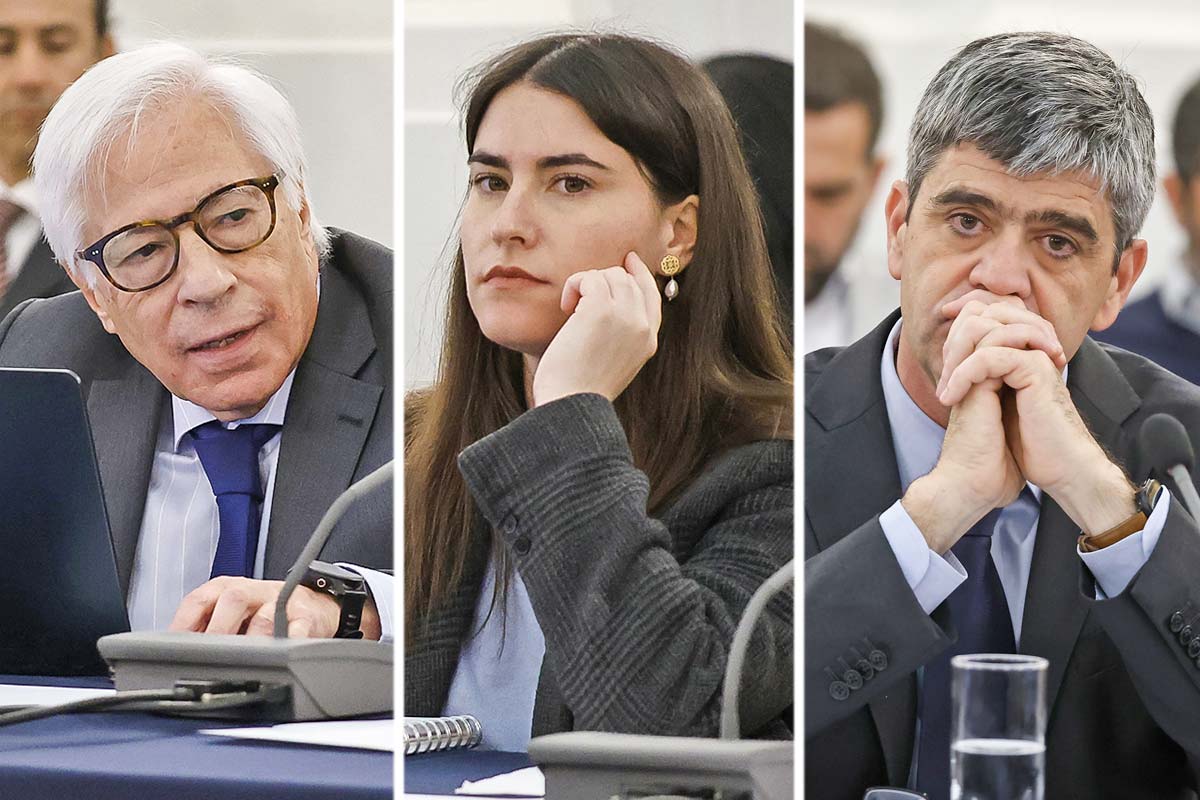
De izquierda a derecha, el superintendente de Pensiones, Joaquín Cortez; la subsecretaria de Previsión Social, Elisa Cabezón; y el presidente de la Asociación de AFP, León Fernández de Castro, acudieron a la comisión de Trabajo de la Cámara de Diputados. Fotos: Aton.
Noticias destacadas
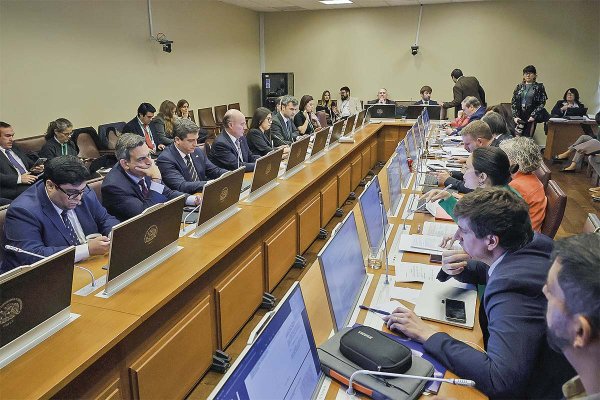
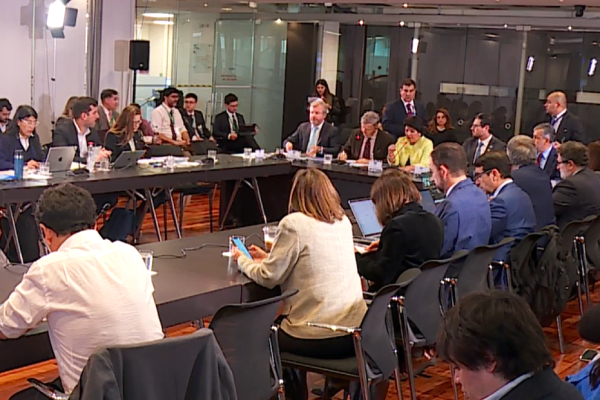
La caída del fondo E de las AFP, arrastrado por posiciones en derivados de la tasa del Tesoro de Estados Unidos, comenzó esta semana con un nuevo capítulo, esta vez, en la comisión de Trabajo de la Cámara de Diputados.
Este lunes, el superintendente de Pensiones, Joaquín Cortez; el presidente de la Asociación de AFP (AAFP), León Fernández de Castro; y la subsecretaria de Previsión Social, Elisa Cabezón, se presentaron para explicar el caso y cómo han participado desde sus distintas veredas.
Cortez fue el encargado de iniciar las presentaciones, acompañado del fiscal del regulador, Mario Valderrama, quien lidera la investigación contra las AFP por la caída del fondo E.
En una extensa presentación, el superintendente explicó el funcionamiento de los derivados, y el uso y evolución en las carteras de los fondos de pensiones.
De acuerdo a Cortez, el uso de derivados de tasas fue aumentando gradualmente desde 2023 a 2026, hasta superar un total -sumando renta fija- de más de 18 años de duración de la cartera.
Asimismo, detalló que la pérdida de valorización que alcanzaron los derivados del sistema fue US$ 10.064 millones al 30 de septiembre. El aumento frente a lo reportado originalmente (US$ 7.700 millones) se debió a la inclusión de los contratos con bancos locales.
El regulador precisó que durante este mes estos instrumentos han mostrado una recuperación, alcanzando los US$ 6.995 millones negativos el 20 de octubre.
“En los meses de octubre y noviembre de 2024, la Superintendencia citó a los gerentes generales y de inversiones (de las AFP) para conversar por este aumento de las posiciones de derivados”, afirmó el superintendente.
Las alertas
Cortez también detalló el monitoreo que realizó la Superintendencia de las posiciones de las AFP en estas operaciones, y reveló que las alertas de la entidad a las administradoras por los derivados se dio por primera vez a finales de 2024.
“En los meses de octubre y noviembre de 2024, la Superintendencia citó a los gerentes generales y de inversiones (de las AFP) para conversar por este aumento de las posiciones de derivados”, afirmó.
La situación también fue tratada en el informe de fin de año de la Superintendencia respecto al desempeño, riesgos y requerimientos de las AFP, relató.
Un extracto del reporte fue parte de su presentación: “En el último tiempo se ha verificado un aumento de las operaciones swaps de tasas para todos los fondos de pensiones”, lo que “se puede traducir en amplificación de riesgos e impactos para los afiliados, estos cambios deben estar debidamente evaluados y tratados”. “El rol del directorio es crítico en la definición de políticas, del nivel de riesgo aceptado y monitoreo de la implementación de sus políticas”, concluyó el texto.
En 2025, la posición en derivados de los fondos de pensiones tuvo un año de bonanza, con retornos en medio del ciclo de baja de tasas de EEUU y una valorización de US$ 1.400 millones. Pese a ello, la Superintendencia mantuvo la lupa sobre las operaciones, relató Cortez.
A mediados de enero, instruyó fortalecer las políticas de gestión de riesgos asociados a derivados. En julio, mediante una norma de carácter general, se ampliaron los deberes fiduciarios de las administradoras -recordó Cortez- no solo en el cumplimiento de la normativa, sino que, también, en cautelar la adecuada rentabilidad y seguridad de las inversiones de los fondos.
En su reporte de fines de año, alertó que “las operaciones con derivados siguen aumentando en todas las dimensiones. Eso ha implicado un aumento sustancial en el riesgo de liquidez. El directorio ha sido informado sobre el tema, no obstante, el nivel de operaciones ha seguido aumentando”.
“Básicamente estas fueron todas las advertencias de la Superintendencia durante 2024 y 2025”, concluyó Cortez.
Durante 2026, en tanto, el regulador avanzó con nuevos límites de exposición a derivados y exigencias de cobertura de liquidez, meses antes de la caída del fondo E.
El 9 de abril, se emitió el nuevo régimen de inversiones y, el 6 de octubre, se incorporaron hitos intermedios de regularización, incluyendo el cálculo de los límites de exposición, sus excesos y la gestión de riesgos.
“A mí me tocó firmar la emisión del nuevo régimen de inversión, pero como se ve, es un trabajo que venía haciendo la Superintendencia desde antes”, dijo Cortez.
El presidente de la AAFP, León Fernández de Castro, aseguró que si bien la disminución de 10,4% del fondo E se contabiliza al 30 de septiembre, “el 1 de octubre se publicó una nueva tasa de cálculo de retiro programado, recogiendo unos valores que ya venían ocurriendo en los valores de la tasa de interés”.
“Esta nueva tasa permite amortiguar parte de esta caída y eventualmente no debiésemos tener otra corrección de tasas de interés””, apuntó.
Para cuantificar el impacto, ejemplificó que, según una estimación interna, “por cada $ 100.000 de pensión estimadas en un hombre de 65 años que podía obtener en enero mediante un retiro programado, en octubre recibiría $ 98.200; es decir, una disminución de 1,8%”.
“En el caso de una mujer de 60 años, por cada $ 100.000 de pensión estimada en retiro programado en enero, en octubre ese valor alcanzaría $ 99.200, una disminución de 0,8%”, añadió el presidente del gremio de las AFP.
FONDO ELa ruta de una crisis
En septiembre de 2026, el fondo E registró una rentabilidad de −4,92% real. Las decisiones, advertencias y pérdidas que marcaron al fondo más conservador, desde las reglas de 2012 hasta la crisis de 2026.
Antecedentes
2012–2017
01junio 2012
Las reglas del juego
3%Tope nominal del fondo
La Superintendencia exige una política de riesgo para derivados. El límite se mide en exposición nominal, no en riesgo.
022017
Primer tropiezo
300 UFfue la multa a Habitat
La Superintendencia sanciona el exceso de inversiones en derivados y luego censura a Habitat.
La puerta
2019–2021
032019
Sube el fondo, baja la pensión
+9%Rentabilidad real
El E gana, pero la pensión que se puede comprar empeora. Se plantea alargar la duración, cercana a 6 años.
042020
Llegan los swaps
Contratos de tasasCon bancos extranjeros
Habitat ya los tiene en enero; Capital se suma en mayo. Las contrapartes son bancos extranjeros.
05febrero–octubre 2021
Retiros y caída
−24%Caída real entre febrero y octubre de 2021
Tres retiros secan el mercado de bonos largos. El E cae 24% real entre febrero y octubre. Aún no recupera ese nivel real.
La carrera
2021–2023
062021-2023
La carrera
“Era una carrera por quien tenía más duración”Ejecutivo de inversiones
Las AFP alargan la duración con contratos que ganan si bajan las tasas de EE.UU. y abren sus límites internos.
07noviembre 2023
Aviso académico
“Sin limitar su duración o alguna otra métrica de riesgo”
Fintual advierte que la norma no controla la duración del E.
La alerta
2024–2025
08mayo 2024
Aviso del BC
El Banco Central vincula la mayor duración con más exposición a derivados de tasas.
09octubre 2024
El regulador se mueve
El tema llega al Consejo de Estabilidad Financiera. El directorio de ProVida analiza un oficio sobre sus derivados.
10noviembre 2024
Foco en los conservadores
“más pronunciada en los fondos más conservadores”
El tema llega al Consejo Técnico.
11octubre 2024–enero 2025
La primera pérdida
−11,7%Caída real entre el 2 de octubre y el 15 de enero
Caída del fondo E de su máximo (2 de octubre) a su mínimo (15 de enero). Suben las tasas de EE.UU. y los swaps pasan de ganancias a pérdidas.
Swaps extranjeros del fondo EUS$ millones, septiembre–diciembre 2024
+385
−375
12enero 2025
Oficio 821
821Número del oficio
Exige cambiar políticas y crear programas de derivados. Macías: las AFP “persistieron”.
El año que pagó
2025
13julio 2025
El deber, por escrito
NCG 340Deber fiduciario
La norma detalla el deber fiduciario de las AFP. Fija el estándar de diligencia que hoy se revisa.
142025
El año que pagó
+8,1%Rentabilidad real en 2025
“¿Cómo le explicas tú a un contribuyente que su ahorro hubiese sido un tres o un ocho?”Exdirector de comité
Los derivados aportaron 2,5 puntos a la rentabilidad real del fondo E en 2025.
15septiembre 2025
Más riesgo permitido
10% → 15%Límite de volatilidad del fondo E
Habitat eleva el límite de volatilidad del E.
16octubre 2025
“Muy pronto”
Macías anuncia restricciones a los derivados. Marcel dirá después que desde entonces las AFP sabían que venían cambios.
17diciembre 2025
Récord y aprobación
US$ 206.900Millones / tasa fija
Casi 15 veces lo de dos años antes. El Consejo Técnico aprueba.
La norma
Marzo–abril 2026
189 abril 2026
Llega la norma
210 díasPlazo de ajuste
Cortez limita los derivados: “ese vacío había que cerrarlo”.
19marzo–abril 2026
La cima
Marzo: repunte real. El 17 de abril llega el máximo medido en pesos, ocho días después de la norma.
El zapatazo
Septiembre 2026
20septiembre 2026
El zapatazo
−4,92%Pérdida real en un mes
EE.UU.: tasa a 10 años +54 puntos base. “Un zapatazo”, dice un presidente de AFP.
La soledad
Octubre 2026 en adelante
219-14 octubre 2026
Estalla
US$ 11.600Millones de pérdida vs. cierre de 2025
Cortez: “encima del tema”. Swaps: −US$ 7.735 millones con bancos extranjeros y −US$ 2.836 millones con bancos locales.
2215-19 octubre 2026
Cruce de culpas
Macías: “persistieron”. Fernández de Castro: “debería haber regulado antes”. Marcel: “Nadie las obligó”.
2320-22 octubre 2026
Llega a tribunales
Proceso sancionatorio a las siete AFP. Afiliados presentan recursos de protección y un abogado se querella contra Capital. Quiroz: los directores “responden con el patrimonio”.
24Desde 27 octubre 2026
Lo que viene
27 OCTUBRE 2026Sesión especial del Senado
5 NOVIEMBRE 2026Plazo final de la norma
ABRIL 2027Fondos generacionales
No hay hitos con esta combinación. Prueba otra etapa o actor.
Cómo leer este gráfico
La escala temporal es uniforme. Se muestran cierres mensuales, salvo el último dato al 21 de octubre de 2026. El índice descuenta la inflación con la UF.
Cierre febrero de 2026: 141,72. Al 21 de octubre de 2026: 127,37.
El hecho de junio de 2012 es anterior a la serie. Los hitos se vinculan a un mes de referencia: no representan cotizaciones diarias ni una medida de su efecto sobre el fondo.
Datos de la curva
Serie del fondo E, índice real base 100 = 2 ene 2013


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Cristóbal Muñoz
 {{/if}}