El Fondo Monetario Internacional (FMI) rebajó ayer sus expectativas de crecimiento para la economía de Estados Unidos, aumentando los cuestionamientos sobre las ambiciosas expectativas del gobierno de Donald Trump.
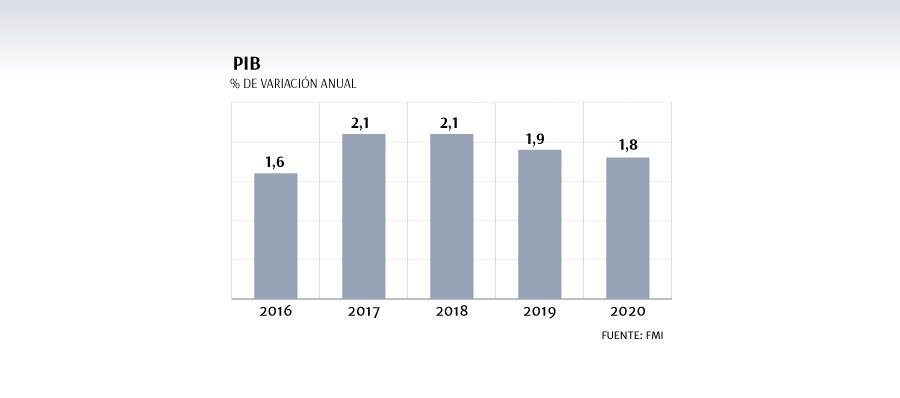
En su reporte anual sobre el país, conocido como el Capítulo IV, el FMI proyectó que el Producto Interno Bruto de la mayor economía mundial se expandirá 2,1% este año, por debajo del 2,3% que preveía en abril. Asimismo, rebajó en cuatro puntos sus expectativas de crecimiento para 2018, de 2,5% a 2,1%.
De acuerdo con el Fondo, el bajo crecimiento económico está influenciado por el envejecimiento de la población y los malos índices de productividad. La nación está “efectivamente en empleo pleno. Para que las reformas tuvieran éxito en lograr un mayor crecimiento sostenido, necesitarían aumentar el crecimiento potencial de EEUU”.
En su comunicado, manifestó que incluso con “una constelación ideal de políticas favorables al crecimiento, el dividendo de crecimiento potencial probablemente será menor al proyectado en el presupuesto y demorará más en materializarse”.
Estímulo fiscal
La agenda de Donald Trump incluye una fuerte rebaja de impuestos a las empresas y un aumento de la inversión en infraestructura, con lo cual apunta a un crecimiento anual de 3% a 2020 que espera mantener, al menos, por los siete años siguientes.
No obstante, frente a la incertidumbre política en el país, la institución decidió no incorporar las reformas en sus proyecciones.
“Hemos removido la presunción de que habrá estímulo fiscal”, explicó el director del Fondo para el Departamento del Hemisferio Occidental, Alejandro Werner, quien agregó: “tenemos en el Congreso un presupuesto que asume una importante consolidación fiscal en los próximos años”.
La autoridad añadió que “al mirar los datos de EEUU, es improbable que este grupo de políticas genere una aceleración del crecimiento económico de, digamos, un punto porcentual”.
En su comunicado, el FMI también señaló que el presupuesto de Trump “parece ir en dirección contraria a las metas de entregar seguridad y prosperidad para todos los estadounidenses”, al restringir los gastos dirigidos a los hogares de ingresos medios y bajos.
En cuanto al estímulo monetario, el Fondo sostuvo que la Reserva Federal (Fed) podría permitir que la inflación crezca por sobre su meta del 2% anual para “entregar una seguridad valiosa contra los riesgos de deflación”.
Más allá, el FMI cuestionó la validez del modelo económico, al señalar que “el modelo económico estadounidense no está funcionando tan bien como podría para generar crecimiento de ingresos ampliamente compartido” y detalló que la expansión tras la crisis “ha sido demasiado baja y demasiado desigual”.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste


















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir







































