Una plusvalía del orden de
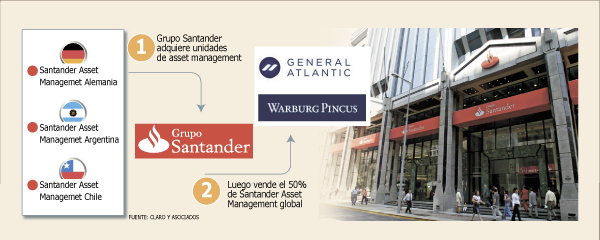
$ 77 mil millones generaría para Santander Chile la venta de la filial de asset management a su casa matriz. La cifra se conoce en medio de la oferta que desde España el banco realizó a su filial chilena, esto con miras a concretar la venta del 50% de su negocio de administración de activos a nivel global a las firmas estadounidenses de inversión de capital, Warburg Pincus y General Atlantic.
La matriz está dispuesta a realizar una inversión de $ 130 mil millones por el 100% de la propiedad de la Administradora de Fondos, segunda del mercado local, con una participación de 15%. La propuesta incluye además un contrato para la distribución de los fondos por un plazo de 10 años, prorrogable hasta completar un máximo de 20 años.
El presidente de Santander Chile, Mauricio Larraín, indicó en que “la oferta de compra por $ 130 mil millones, la que después de diversas deducciones de capital, pago de dividendos, etc., generaría una plusvalía del orden de $77 mil millones, es conveniente para el interés social y de todos los accionistas, como asimismo para los clientes del Banco”.
En tanto, el director Víctor Arbulu indicó que “la implantación del nuevo modelo de negocio - una vez se concrete la venta - originará gastos e inversiones que la administración de Santander Chile estima podrían llegar a los
$ 3 mil millones. Este importe representa aproximadamente un 4% de la plusvalía generada”.
Además, los términos incluyen ajustes en caso de que, tras ejecutarse la operación, el Grupo Santander enajenara sus acciones de la filial de Asset Management en Chile y obtuviera un sobreprecio respecto de lo pagado.
El precio que Santander España está dispuesto a pagar equivale al 33% de los beneficios que el banco en Chile obtuvo en 2012.
Al cierre del ejercicio pasado, la administradora de Santander Chile logró utilidades por $ 21.943 millones.
Contrato de distribución
Una vez concretada la venta, la distribución estaría a cargo de Santander Chile, para lo que el grupo ofreció un contrato en base a los ingresos netos a ser percibidos por la Administradora entre los años 2013 y 2017.
En un comienzo, se propone que el precio del fee (o comisión) que se pague por el uso de su canal de distribución sea el 75% de las comisiones percibida por la Administradora de sus clientes retail, y 50% de las comisiones de los clientes institucionales. Este parámetro estaría sujeto a ajustes dependiendo del grado de cumplimiento del plan de negocio estipulado.
Cada año se revisará el nivel de cumplimiento, tanto para el segmento retail como para el institucional. Si éste se encuentra en un rango entre 85% y 115%, no habrá ajuste. Pero si está por sobre 115% o por debajo del 85%, se aplicará a los rebates un factor de ajuste al alza o a la baja según el contrato.
El análisis de Claro & Asociados indica que “el plan de negocios comprometido en la oferta, contempla un crecimiento agresivo para los próximos años. Observando el desempeño de la industria en los últimos años, es muy posible que los crecimientos estipulados en el plan no se alcancen. Es por esto que las proyecciones realizadas internalizan los ajustes de rebates (fee) que gatillaría un no cumplimiento del plan”. Además, la valorización destacó que esta no sería una operación estratégica para Santander Chile.
En tanto, el análisis de EY detecta riesgos como Cambios en el sistema regulatorio que afecten el pago establecido de rebates a Santander Chile y el mecanismo de resolución de controversias menores.
Esta operación deberá ser sometida a consideración de una junta extraordinaria de accionistas.
Directorio e interés social
La opinión del Comité de Directores y Auditoría indica que a Santander Chile "le resultaría de su interés el aceptar la oferta, considerando que se trata de la creación de una estructura global y de carácter internacional de gestión de fondos incluye como accionistas de relevantes a inversionistas de renombre (...) pudiendo dedicarse el Banco a lo que es su mayor fortaleza, la distribución de fondos a través de sus canales y sucursales por lo que mantendrá y podría incrementar la relación con sus clientes. Además, la operación le permitirá evitar riesgo futuros de menores márgenes del negocio gracias a, entre otros, economías de escala".
En tanto, Vittorio Corbo, director de la entidad bancaria, indicó que "este negocio es de valor secundario para el banco e incluso en los últimos años ha perdido posición de mercado. Esto último se puede revertir a través de esta operación por la oportunidad que crea para dinamizar los ingresos por ventas de cuotas de fondos al tener una gama más amplia de productos a ofrecer, más competitiva y más atractiva para nuestra amplia red de clientes".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Banca