Positivo, pero con una nota de cautela. Así se pueden describir las conclusiones del último reporte de la agencia Standard & Poor´s sobre la banca chilena. Según el informe, el mercado financiero local demuestra un desempeño saludable, con crecimiento del crédito. Basada en a estos elementos, la calificadora estima que el desempeño operacional y financiero de la banca en Chile es adecuado en comparación con el resto de las principales economías de Latinoamérica. “Con todo, el sistema financiero chileno se mantiene bien posicionado para lidiar con el esperado crecimiento del crédito”, plantea.
Aún así, el mercado nacional no está exento de amenazas. Para S&P, existen algunas señales de alerta sobre potenciales riesgos asociados a la expansión del crédito. “Los principales, son los cambios regulatorios aplicados el año pasado a través de la “Ley Dicom,” que vemos como un factor de crédito negativo, y los crecientes precios de las viviendas, que podrían presionar la calidad de los activos de los bancos”.
Aunque las expectativas de S&P para el crecimiento del sistema financiero chileno durante los próximos dos años sigue siendo favorable, la entidad recomienda cautela ante la expansión del crédito para que el desempeño financiero y los fundamentos de la calificación se mantengan sólidas.
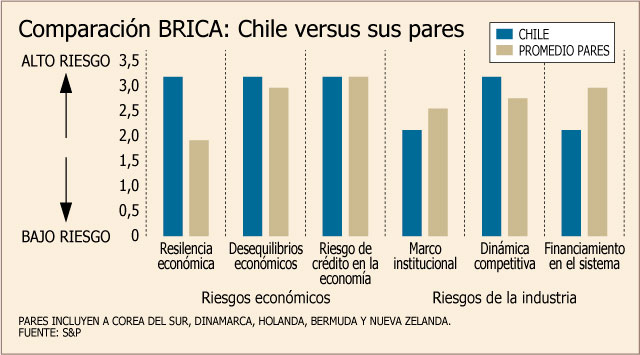
S&P califica a la industria de la banca chilena en el grupo 3 de su índice Banking Industry Country Risk Assessment (BRICA). De este modo, se ubica junto a países como Bermuda, Dinamarca, Corea del Sur y Nueva Zelanda.
Crédito sigue a la economía
Para S&P, el crédito en Chile ha replicado el mismo camino que el resto de la economía. Así, el crecimiento de la cartera de préstamos a una tasa anual de 13,5% en términos nominales ha sido impulsado por una expansión del PIB a tasas superiores a 5% desde 2010. “Durante 2012, el crédito total creció 14,5% gracias a un alza de 5,6% en el PIB”.
La mayor parte del crecimiento del crédito ha sido en los segmentos corporativo y comercial. Sin embargo, en los últimos tres años, el segmento de consumo, junto con los préstamos para las PYME, han generado el mayor avance, dice el reporte.
Y la tendencia continuaría. “Junto con el esperado crecimiento del PIB de cerca de 5% en 2013 y 2014, anticipamos que la cartera total de préstamos del sistema financiero crezca 12% y 13%, respectivamente. Creemos que este crecimiento será impulsado por una mayor expansión en los segmentos de retail, debido a los activos de préstamos de mayores retornos, incluyendo principalmente préstamos de consumo y a las PYME”.
Aunque se mantendrán dinámicos, S&P cree que los segmentos comercial y corporativo crecerán a un ritmo más moderado.
Ley Dicom
Para la agencia calificadora, algunos de los cambios regulatorios implementados tras el escándalo de La Polar han tenido un efecto negativo para el comportamiento del crédito de consumo, en particular, la Ley Dicom, que borró los registros de unos 1,2 millón de deudores.
Como resultado, la cartera vencida aumentó 12,4% el año pasado. Aunque el ratio no se deterioró porque el aumento fue más que compensado por el incremento de 17,5% en los préstamos de consumo totales, “a medida que estos portafolios continúen madurando, esperamos un mayor deterioro de la calidad de los activos en los primeros seis meses de 2013”, señala el reporte.
S&P reconoce que esto no plantea un riesgo significativo para al sistema financiero chileno, pero sí advierte que el aumento de las provisiones impactó sobre los resultados de los bancos en 2012. El alza de 27,5% que registraron las provisiones el año pasado consumió 19,5% de los ingresos operacionales del sistema, frente a 16,5% en 2011. Esto provocó una caída de 4,8% en el ingreso neto total. Y S&P prevé que el impacto continuará este año. “Como todavía esperamos cierto deterioro en el segmento de consumo, las provisiones podrían aumentar ligeramente, pero un relajamiento más significativo sería probable a fines de 2013”.
Atención a las hipotecas
Los créditos hipotecarios siguen teniendo un papel relevante en el sistema local, representando 23,4% de toda la cartera de préstamos y 18% del PIB. También representan la mayor parte de los préstamos de consumo, con 64,2% a diciembre. La cantidad de deuda hipotecaria vigente ha crecido a un promedio anual de 11,1%, en términos reales en los últimos cinco años.
Aunque en promedio, la relación entre el monto total del préstamo y el valor de la vivienda se ha mantenido entre 70% y 80%, S&P ve con preocupación que algunos bancos hayan llegado a ofrecer ratios de hasta 100%, “algo que consideramos agresivo”. “Estas tendencias recientes, tanto en créditos hipotecarios como precios de las viviendas, son una señal de alerta”, dijo el reporte.
Aunque S&P descarta por ahora que se esté inflando una burbuja en el sector, recomienda a los bancos asumir un enfoque más cauteloso, eliminando los productos con financiamiento por 100% del valor de la propiedad.
Fortalezas y debilidades
Según la agencia, las mayores fortalezas de la industria local tienen que ver con un sólido marco regulatorio y un adecuado historial de estabilidad financiera. Entre las debilidades, en tanto, menciona una moderada vulnerabilidad de la cuenta corriente y posición de deuda externa, además de niveles de ingresos bajos comparados con economías desarrolladas.
Calificación soberana
26 diciembre 2012
- Moneda extranjera:
AA-/Estable/A-1+
- Moneda local:
AA+/Estable/A-1+
16 diciembre 2010
- Moneda extranjera:
A+/Positiva/A-1
- Moneda local:
AA/Positiva/A-1+
18 diciembre 2007
- Moneda extranjera:
A+/Estable/A-1
07 agosto 1997
- Moneda local:
AA/Estable/A-1+


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Banca