El mercado parece estar ignorando el alza en la clasificación crediticia de Codelco.
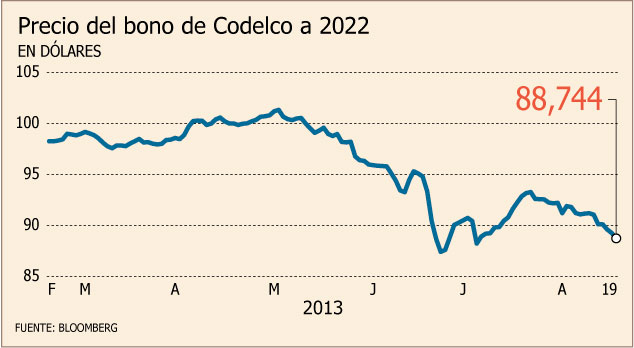
Según datos de Bloomberg, desde el 5 de agosto, cuando Standard & Poor`s (S&P) elevó su nota desde A a AA-, el rendimiento del bono con vencimiento a 2022 de la cuprífera se ha disparado en 42 puntos bases, para terminar ubicándose en 4,58%.
Asimismo, el precio del bono ha mostrado la mayor caída durante este mes entre la deuda de más de 800 emisores de igual clasificación de parte de S&P, sin considerar a Royal Dutch Shell Plc y Statoil ASA.
Así, con el alza de dos escalones, la clasificación crediticia de Codelco es equivalente a la del Estado chileno.
Se encarece su salida al mercado
A inicios de mes, la estatal colocó deuda en el mercado internacional por
US$ 750 millones a diez años a su mayor costo en cuatro años.
Los títulos se vendieron a un spread de 187,5 puntos básicos en relación al comparable del Tesoro norteamericano, versus los 170 puntos de spread para la deuda con maduración a 2022 el día antes de la operación.
“El mercado ha ignorado el upgrade (de Codelco)”, explicó el gerente de Estudios de Renta Fija Internacional de Munita, Cruzat y Claro, Diego Torres, a Bloomberg.
“Codelco sólo necesitaba vender el bono y negociar un spread más bajo, no parecía muy apremiante”, comentó el experto.
Codelco necesita invertir más de US$ 4.000 millones este año para mantener su producción.
El gobierno capitalizó la compañía con US$ 1.000 millones este año, mientras la plana gerencial solicitó un piso de US$ 3.000 millones.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste