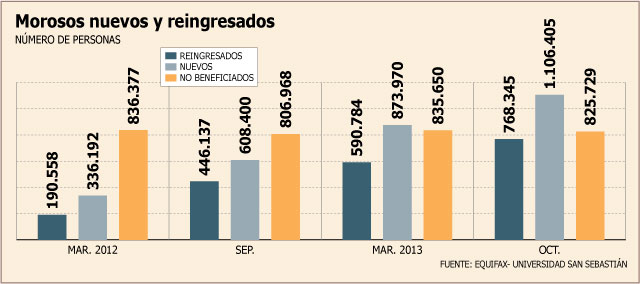
Más de 90% aumentó el número de personas que a octubre registraba deudas impagas, respecto de marzo 2012 -justo tras el borronazo efectuado en febrero de ese año-, totalizando 2,7 millones personas, que representa un 28% del total de deudores, según el “Tercer Informe Trimestral de Deuda Personal de la Universidad San Sebastián (USS)-Equifax”.
En este período, los deudores nuevos fueron los que más crecieron, pasando de 608.400 a 1.106.405 personas, un alza de 82% en doce meses.
En tanto, los reingresados a la base de morosos subieron 72% al llegar a 768.345 personas entre septiembre de 2012 y octubre de este año.
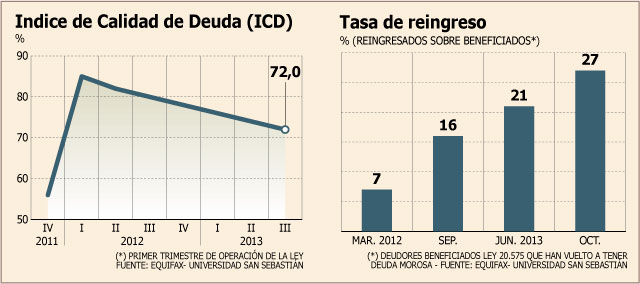
Al analizar por segmentos etarios, la tasa de reingreso del grupo más joven, entre 18 y 24 años, aumentó de manera significativa en el último año. En este período la tasa de crecimiento de reingreso fue de 109% para mujeres y de 83% para los hombres.
Aumento
de la mora
Entre septiembre de 2012 y octubre de este año, el valor de la morosidad promedio pasó de $ 1.569.587 a
$ 1.349.938.
No obstante, el segmento de jóvenes muestra una conducta en sentido opuesto. Esto, porque el estudio puntualiza que para segmentos de 18-24 años, el promedio de deuda impaga avanzó de $330.889 a $388.780 en el mismo período.
En tanto, para el tramo
25-29 años, en el mismo lapso, la mora promedio pasó de
$ 738.397 a $ 803.143.
“Hay un tema con los jóvenes, que tienen pocos ingresos y están accediendo al crédito. Entonces, los montos que tienen son más bien chicos, pero dejan de pagar”, explicó el decano de la Facultad de Economía y Negocios de la Universidad San Sebastián, Hugo Lavados.
En tanto, para el segmento entre 60 y 69 años, la mora promedio se movió de $ 2.079.632 a $ 1.477.560 este último año.
Respecto de la responsabilidad que podría tener el análisis de riesgo de crédito que hacen los bancos de sus clientes, Lavados manifestó que “durante algunos períodos, existió probablemente menor prudencia que la que uno esperaría en términos de otorgamiento de crédito”. Esto influIdo por el borronazo, el aumento de ingreso y el empleo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 deuda