Frankfurt, alemania
Conglomerados que hacen de todo, desde construir turbinas aéreas hasta refrigeradores, pasando por la venta de créditos. Conglomerados que fueron construidos bajo la promesa de que las sinergias eran buenas y creaban valor y terminaron con estructuras monstruosas. Esos mismos conglomerados hoy parecen estar quedando fuera de moda. Maersk, Siemens, Continental, GE, BHP, los casos de empresas que han anunciado este año la venta y/o apertura a bolsa (spin off) de alguno de sus negocios es creciente.
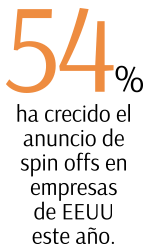
Según datos de Bloomberg, hasta julio un centenar de empresas abiertas en Estados Unidos ya habían anunciado la transformación de algunos de sus negocios en empresas independientes y abiertas a bolsa. Eso es un 54% más que lo registrado en el mismo período del año pasado. Algo similar pasa en Europa, especialmente en Alemania.
La carrera por la innovación tecnológica exige empresas ágiles, flexibles y dispuestas a correr riesgos, bajo el modelo de las startups más exitosas, es la explicación más citada. “Menos control de la oficina central y más libertad para las empresas nos hacen más fuertes y flexibles”, declaró a inicios de mes Joe Kaeser, CEO de Siemens, cuando presentó su plan Vision 2020 para la gigante de ingeniería alemana. Para 2019, Siemens habrá pasado de 18 divisiones a solo tres, una dedicada a energía (con énfasis en renovables), otra en infraestructura urbana, y una tercera concentrada en digitalización. Estas se sumarán a las tres empresas independientes ya creadas: Gamesa, Alstom y Healthineers. Esta última abierta en bolsa en marzo pasado.
Daimler anunció hace menos de un mes la división de sus operaciones en tres empresas. En la era del desarrollo de los vehículos autónomos, la administración de Mercedes Benz y el negocio financiero ya no funcionan bien bajo el mismo techo. “Las estructuras legales separadas nos permitirán enfocarnos mejor en el éxito de cada negocio”, dijo el presidente de su directorio, Manfred Bischoff.
Cuatro factores
En Alemania se habla del “desmantelamiento de los conglomerados”. Pero no se trata de una tendencia aislada. El viernes, la gigante danesa Maersk anunció la apertura a bolsa de su negocio de exploración petrolera, con lo que concluye su diversión en este rubro.
Para Christopher Stangen, copresidente de mercados accionarios para Goldman Sachs en Europa, hay cuatro factores detrás de la decisión de dividir y sacar uno de sus negocios a bolsa: un valor atractivo para las acciones de la nueva empresa; mayor flexibilidad para la nueva firma; un mayor compromiso de la primera plana gerencial; y, muy importante, la presión de accionistas activistas.
Este es el caso de otro gigante alemán, ThysenKrupp. La empresa perdió en apenas diez días en julio a su gerente general y su presidente, quien acusó una campaña de “terror psicológico” de parte de los inversionistas activistas Cevian Capital y Elliot Management, quienes forjaron el spin off del negocio de fabricación de acero, y demandan la división de otras unidades.
“Una de las primeras demandas de los inversionistas activistas es la división del negocio en unidades o la venta de partes completas del conglomerado”, explicó Stangen, en una conferencia en Frankfurt. Goldman Sachs ha identificado este año campañas de inversionistas activistas en 19 empresas, después de que en todo 2017 se registraran en un récord de 27. “La tendencia de dividir los conglomerados continuará”, sostiene Stangen.
La consultora McKinsey está de acuerdo. En un estudio publicado este mes, Obi Ezekoye y Jannick Thomsen, concluyen que las ventas de activos y spin offs de grandes conglomerados seguirán al alza. En parte por la presión de inversionistas activistas, y otra para calmar a los directorios cada vez más enfocados en el valor de las empresas.
“La presión sobre la gerencia de las empresas de parte de los inversionistas para que avancen a la especialización es fuerte”, afirma Thomas Hutzschenreuter, profesor de Estrategia y Administración Internacional en la Universidad Técnica de Munich. El académico explica que las investigaciones sobre qué tipo de empresa genera más valor no son concluyentes. Si bien hay estudios que muestran que los conglomerados generan rendimientos más bajos sobre el capital que las empresas enfocadas, hay otros tanto que llegan a la conclusión opuesta. En Europa, en todo caso afirma Hutzchenreuter, los conglomerados aún tienen que aceptar en promedio un descuento en el precio de sus acciones de 10% a 20% en comparación con las compañías especializadas. Precisamente, Cevian Capital y Elliot Management argumentan que el mal rendimiento de algunos negocios está sometiendo a la acción de Thyssenkrup (-26% en un año) a un descuento excesivo.
Fórmula ¿exitosa?
Pero si una empresa especializada es más exitosa que un conglomerado diverso, no es algo asegurado. “Hemos estudiado 55 mil casos de inversión y desinversión. Hay casos exitosos de empresas especializadas al igual que de empresas diversificadas. La clave no está en lo uno o lo otro, sino si en la estructura de liderazgo es capaz de movilizar todo el potencial de la empresa”, explica Hutzschenreuter, quien cree que la tendencia puede cambiar de dirección.
Después de todo, las firmas con mayor valor de mercado Apple, Alphabet y Amazon son, precisamente, conglomerados. Eso sí, digitales, con estructuras flexibles y descentralizadas. Ahí está la clave.
Anuncios en 2018
- Febrero
- FMC: Dice que creará una empresa a cargo del negocio de litio, con una apertura a bolsa prevista para octubre de este año.
- Novartis: Anuncia que buscará la aprobación de sus accionistas para separar Alcon, división de oftalmología, con su apertura a bolsa a mediados de 2019.
- Marzo
- Siemens: Abre a bolsa su negocio de salud, Healthineers.
- Abril
- Sanofi: Anuncia el spin off de su negocio de genéricos.
- Junio
- General Electric: Dice que separará su negocio de salud y venderá de su participación en una firma de servicios petroleros.
- Thyssenkrup: Separa su negocio de acero y lo fusiona con Tata.
- Julio
- Continental: Creará y abrirá a bolsa su negocio de motores en 2019.
- Daimler: Creará una empresa para su negocio financiero y de servicios.
- GlaxoSmithKline: El FT reportó que prepara el spin off de su división de consumo.
- Agosto
- Siemens: Se dividirá en tres áreas estratégicas.
- Maersk: Abrirá a bolsa de su negocio de exploración petrolera.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 inversiones


















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir







































