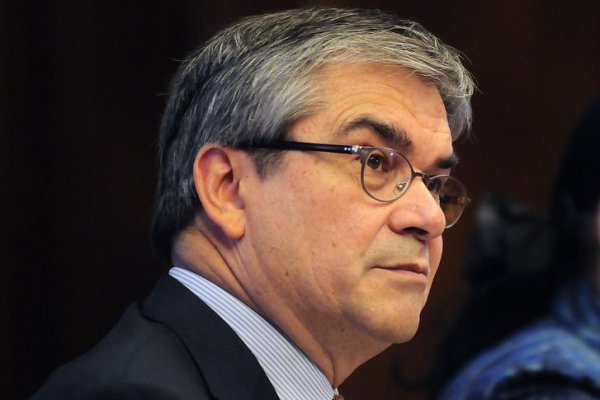
"Las economías emergentes deben prepararse para un entorno financiero más desafiante, especialmente aquellas que comienzan desde una posición económica más débil que aquella de la crisis financiera global". Con estas palabras, el presidente del Banco Central, Mario Marcel, analizó los riesgos que enfrentan los países de la región ante el posible incremento en el ritmo de normalización monetaria en Estados Unidos.
Invitado al Foro Latinocámaras, el economista repasó las herramientas disponibles para hacer frente a shocks externos, y destacó diversos avances que exhibe Chile en momentos de movimientos bruscos de los mercados internacionales, como el tipo de cambio flotante, el menor endeudamiento del gobierno en moneda extranjera, y la mayor cobertura de las empresas ante los riesgos cambiarios.
En el caso del sector privado, señaló que "ha ido reduciendo significativamente su descalce cambiario durante varios años", llevándolo a niveles "extremadamente bajos".
En eso, aseguró que la cantidad de empresas cuyo descalce -diferencia entre pasivos y activos en moneda extranjera, menos posición neta en derivados- es superior al 10%, actualmente se ubica por debajo del 10% de las compañías que reportan sus resultados a la Comisión para el Mercado Financiero (CMF).
A ello agregó que los cuatro años consecutivos de caída en la inversión permitió a la empresas acceder a condiciones de financiamiento que "ha ido a refinanciar la deuda de esas empresas, reduciendo su vulnerabilidad y sus costos financieros".
Con todo, aseguró que el régimen de libre flotación cambiaria "juega un rol importante en la transmisión de shocks pero no los va a suprimir".
Sin embargo, afirmó que el actual escenario de condiciones aún favorables, significa "una oportunidad para tener una mayor resiliencia económica".
El economista dijo que para evaluar la vulnerabilidad de cada país frente shocks cambiarlos "es importante ir más allá del endeudamiento agregado", ya que "puede ser más importante la composición de la deuda y la exposición a riesgos financieros claves".
"La exposición a riesgos externos puede ser solo una parte de la historia. También es importante la exposición interna de los agentes y mercados. Un país puede aprovechar sus fortalezas internas para mitigar la vulnerabilidad externa", agregó.
En eso, sostuvo que los países más atrasados en la materia debe construir buffers financieros con una consolidación fiscal y acumulación de reservas internacionales, mientras que las economías que ya avanzaron en dichas reformas "deberían poder, no solo confiar en ellas, sino también comunicarlas a los mercados para hacer una diferencia importante".


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 Banco Central






















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir







































