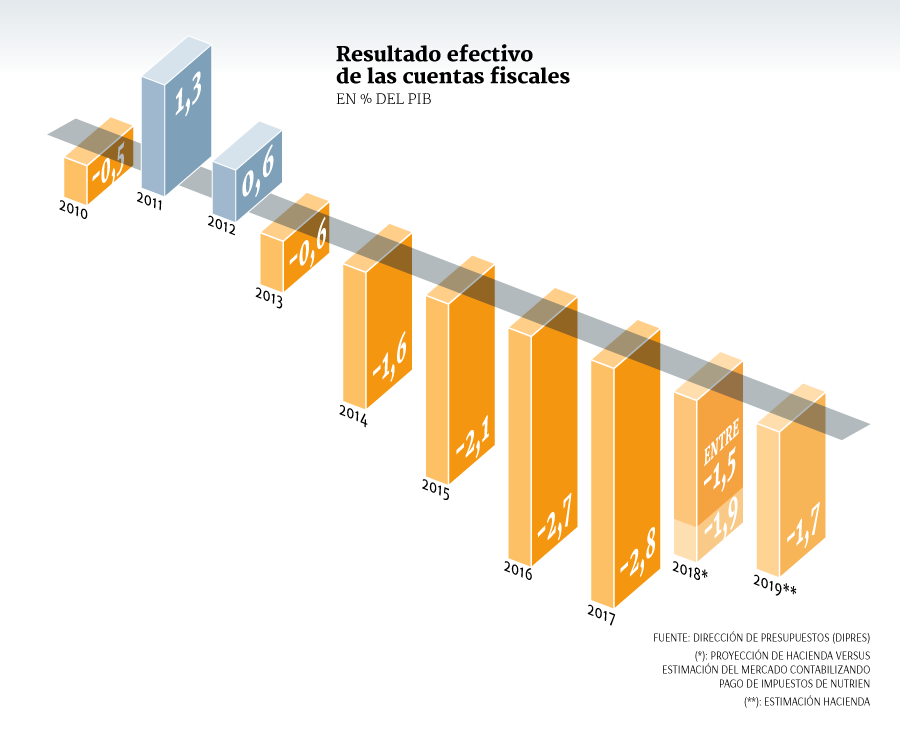
Ordenar la casa en materia fiscal. Esa fue una de las máximas con la que Felipe Larraín asumió por segunda vez el Ministerio de Hacienda el 11 de marzo pasado. Esto, luego que el déficit efectivo de las arcas públicas cerró en 2017 en su nivel más alto desde la crisis subprime (2,8% del PIB).
A días de arribar a Teatinos 120, el economista anunció un plan de recortes en el sector estatal por más de US$ 1.000 millones en 2018 y US$ 4.400 millones hasta 2021. ¿La idea? Contener el crecimiento de la deuda pública y el déficit efectivo. Y si bien el estado de las cuentas fiscales, según las estimaciones de Hacienda, mejoraría sustancialmente el año pasado, el resultado podría incluso ser mejor al esperado.
¿Por qué? Los ingresos no contemplados para 2018 por la venta del control de SQM desde la canadiense Nutrien a la china Tianqi, operación con la que el Fisco chileno se embolsó US$ 1.000 millones por impuesto a la renta y finales. La compañía giró los tributos el 18 de diciembre pasado, siendo la mayor recaudación por una sola operación en la historia del Servicio de Impuestos Internos (SII).
Luis Felipe Lagos, investigador de Clapes UC. / Antonio Moncado, economista de BCI Estudios.
Estimaciones de mercado muestran que los recursos frescos que ingresarán al Fisco reducirían en hasta 0,4 puntos del PIB el déficit efectivo, cerrando el año en 1,5% del Producto. Así, se alcanzaría el saldo en rojo más bajo desde 2013.
En Santander Chile apuntan a ingresos adicionales de 0,35% del PIB en el ejercicio, para cerrar el déficit en 1,5% del PIB en 2018. La directora ejecutiva del Centro de Estudios Financieros de la U. de los Andes, Cecilia Cifuentes, prevé una “significativa” disminución del déficit en 0,3% del PIB adicionales frente a lo proyectado por Hacienda.
El economista de Credicorp Capital, Felipe Guzmán, ve posible una reducción de dicha magnitud, pero advierte que otros supuestos con los que el gobierno construyó su proyección, como el PIB de 4,1% esperado, podrían restar recursos públicos: “Tras los débiles datos adelantados de actividad en noviembre, no descartamos que el crecimiento se ubique incluso en 3,8% en 2018, de no mediar un repunte importante en diciembre. Lo anterior podría representar en torno a US$ 200 millones menos de recaudo fiscal y compensar parcialmente el aporte extraordinario asociado a la venta de control de SQM”.
Macarena García, economista de Libertad y Desarrollo (LyD). / Felipe Guzmán, economista de Credicorp Capital.
¿Se contabiliza en el déficit estructural?
Un tema de debate entre los expertos es si los ingresos transitorios de la operación podrían también ser considerados para el cálculo del balance de largo plazo.
“No es muy claro si estos ingresos deberían ser considerados estructurales, ya que corresponden a una operación puntual. El punto es cómo se corrigen”, dice Cifuentes.
La economista de Libertad y Desarrollo (LyD), Macarena García, considera que dichos fondos deberían ser excluidos del cálculo de largo plazo: “El balance estructural debiera ubicarse en torno a -1,5% del PIB en 2018 si consideramos estos ingresos”.
Luis Felipe Lagos, de Clapes UC, coincide en las proyecciones de una baja del déficit efectivo en torno a 0,3 puntos de PIB por la operación: “Sin embargo, es dudoso el impacto en el balance estructural, ya que debiese definirse una metodología clara para considerar los ingresos excepcionales de un solo año”.
Antonio Moncado, de BCI Estudios, es más cauteloso y calcula en 0,1% del PIB el aporte de los ingresos adicionales al déficit fiscal efectivo: “Respecto de la convergencia del balance estructural, no vemos una aceleración debido a que esta medida es un efecto puntual, no afectando los ingresos estructurales”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 impuestos