Tanto la rapidez de la vacunación como las "importantes" políticas de apoyo a la población en Chile constituyen, según el Fondo Monetario Internacional (FMI), razones para estimar que el Producto Interno Bruto (PIB) del país volverá este año a su nivel previo a la pandemia.
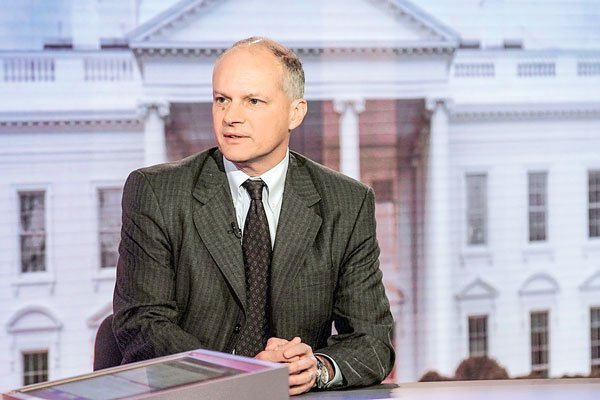
"Chile sería de acuerdo a nuestros pronósticos la primera economía en América Latina que exhiba un nivel de PIB mayor que el de 2019", planteó el director del Departamento del Hemisferio Occidental del FMI, Alejandro Werner, quien defendió que según el análisis de su equipo, "el nivel de apoyos que ya está comprometido en el Presupuesto para el año 2021 es adecuado".
Por ello, el economista no considera "conveniente" discutir sobre medidas de ayuda adicionales, pero apunta en específico contra las propuestas que se han tomado el debate político. "Hacerlo a través de un tercer retiro de los fondos de pensiones creemos que no es necesario y que además no es el vehículo apropiado", afirmó el experto, quien agrega que la iniciativa "es seguir deteriorando un factor estructural del sistema de pensiones en Chile cuando no es necesario".
Werner recuerda que Chile "tiene mecanismos" para ayudar a la población, por lo que sugiere que en el caso de que fueran necesarios apoyos adicionales, el país "no tendría por qué hacerlo generando los costos institucionales y de mediano plazo que esto generaría sobre los fondos de pensiones".
A su juicio, al autorizar un tercer retiro de los ahorros previsionales se "estarían descapitalizando las cuentas individuales de muchas familias", a lo que agregó que la ayuda no sería bien focalizada hacia quienes más la requieren, "porque qué nos dice que las familias que estarían generando esos retiros son las que de veras necesitan esos recursos".
En su opinión, ocurriría algo similar si se materializa la idea de Joaquín Lavín, de acudir a los fondos del Seguro de Cesantía. "Claramente el fondo tiene que usarse para los fines que fue diseñado, y si hay alguna reforma estructural que haga sentido al fondo de cesantía, esa es otra discusión", planteó.
El director del FMI reiteró que, en su opinión, es más apropiado "diseñar un programa apropiado que ataque exactamente los problemas que están generando la mayor demanda de apoyos y utilizar los recursos presupuestarios para hacerlo, para los cuales Chile debería de tener el espacio fiscal para hacerlo".
"En el pasado hemos sido claros con respecto a no afectar temas estructurales como son las pensiones, el fondo de cesantía, etc, para otros fines, sobre todo en una economía que tiene los espacios y tiene también el marco institucional y la gobernanza para llevar a cabo programas específicos, para atender problemas particulares a la pandemia y que sean de carácter transitorios, limitados y obviamente fondeados desde el Presupuesto, que es de donde se deberían de fondear estos programas", concluyó el exsubsecretario de Hacienda de México.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 coronavirus