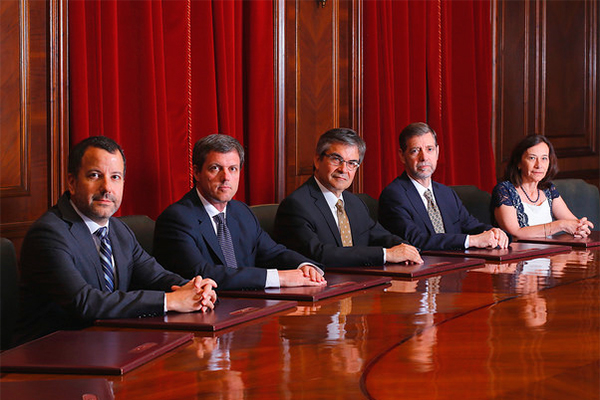
El Consejo del instituto emisor acordó por unanimidad mantener en 2,5% la tasa de interés en la Reunión de Política Monetaria de diciembre pasado, aunque también evaluó un recorte.
Acorde a la minuta de la cita -la primera sin el exvicepresidente Sebastián Claro, quien concluyó su período el 7 de diciembre-, la entidad planteó que el escenario para la inflación de corto plazo estaba alineado con las expectativas, pero advirtió de las probabilidades de nuevas caídas de los precios.
"Esta situación, no obstante, no disminuía la preocupación por inflaciones bajas en el corto plazo, ya que en el contexto actual, los costos asociados a esta clase de desviaciones eran mayores que los asociados a desviaciones al alza", asegura el documento.
Entre dichos antecedentes, el emisor menciona el incremento de entre 55 y 75 puntos de las tasas de interés de los bonos indexados a la inflación desde septiembre: "El aumento de las tasas reales había sido un elemento de preocupación en Reuniones pasadas, en parte, porque se había asociado a la materialización del escenario de riesgo de menores expectativas de inflación".
En vista de dicho escenario, la Gerencia División Estudios del emisor presentó dos opciones al Consejo: mantener en 2,5% la tasa, o reducirla a 2,25% con un sesgo a la baja.
Finalmente, la entidad presidida por Mario Marcel optó por la primera alternativa.
"Dejar la TPM en su nivel actual era coherente con la estrategia de política monetaria asociada al escenario base del IPoM y con el hecho que los datos conocidos desde entonces habían estado en línea con su análisis", señala la minuta.
En contra de esa opción, dice el documento, estaba el riesgo de que el mencionado aumento de las tasas de los bonos del instituto emisor terminara "trasladándose" a otras tasas, "estrechando las condiciones financieras en un contexto de actividad débil".
"Además, el escenario base suponía que más allá del movimiento de algunas medidas de expectativas de inflación de mediano plazo, estas seguían bien ancladas. Sin embargo, se debía reconocer que existían dudas relevantes tanto en la medición de expectativas de inflación como respecto de su impacto en el proceso de formación de precios. Esto, dados los costos asociados a desviaciones a la baja en la inflación en el contexto actual, implicaba que era necesario un monitoreo cuidadoso de la evolución de las expectativas de inflación y de otros fenómenos que pudieren alterar la convergencia de mediano plazo de la inflación a la meta", recalca el texto.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 Banco Central