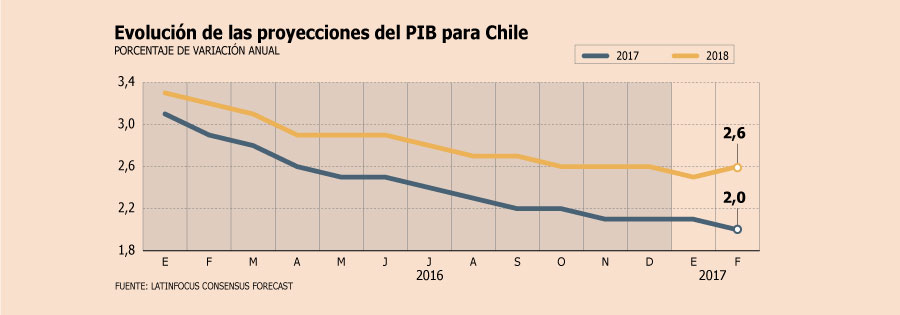
En medio de una actividad que no da señales de reactivación, las expectativas de un mejor desempeño para la economía se están trasladando a 2018. Así se desprende del los resultados del LatinFocus Consensus Forecast de febrero, el cual muestra una mejora en el incremento esperado para la inversión, de 2,7% a 3%.
La visión más optimista incluso anticipa un incremento de 6,5%, mientras que la proyección más baja que arrojó la medición fue de 1,7%.
Hace tres meses, el pronóstico de consenso apuntaba apenas a un alza de 1,5%.
La proyección para el consumo también repuntó, aunque levemente, de 2,8% a 2,9%.
Este panorama algo más optimista permitió revertir la tendencia a la baja en la estimación del Producto Interno Bruto (PIB) para 2018, al mostrar por primera vez una recuperación desde 2,5% a 2,6%. Eso sí, dicha tasa es bastante menor al 3,2% que esperaban los agentes para el crecimiento del próximo año hace doce meses.
En la medición de febrero, el techo de la proyección para el PIB 2018 fue de 3,5%, mientras que el piso 1,7%.
Un “gris” 2017
Para este ejercicio, las expectativas recogidas en el LatinFocus siguen anticipando un desempeño bastante flojo para las principales variables económicas, partiendo por el crecimiento, con una estimación que anotó su registro más bajo al llegar a 2%, 0,1 punto porcentual menos que la medición anterior (2,1%).
De las 32 entidades consultadas, 11 creen que el PIB será inferior a 2% y la visión más negativa apunta a que 2017 tendrá un desempeño igual a 2016, con un aumento del Producto de 1,5%. La más auspiciosa es de 2,5%.
“Chile mantiene un panorama económico general bastante gris de cara a 2017, con un crecimiento apagado y una economía considerablemente bajo su potencial”, destacó Focus Economics.
Los números respecto a la demanda interna no registraron variaciones respecto a la encuesta de enero: el incremento esperado para el consumo se mantuvo en 2,2% y la inversión en 1%.
El reporte da cuenta de un reciente mejor ánimo empresarial impulsado por el sector minero, pero advierte que éste podría ser de corta duración debido a la huelga que iniciaron los trabajadores de Escondida la semana pasada.
“Esto parece destinado a deprimir las exportaciones de cobre, el pilar de la economía, en el futuro cercano”, advirtió la publicación.
En el ámbito político, el análisis realizado por Focus Economics por primera vez mencionó al senador independiente y abanderado por el Partido Radical, Alejandro Guillier como probable participante en las elecciones de noviembre, destacando que “es probable que profundice las reformas tributaria, laboral y educacional de Michelle Bachelet”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 economia chilena