Una nota de cautela pusieron ayer distintos economistas de la plaza respecto al impacto que podrían tener sobre el crecimiento de la actividad local los problemas que están enfrentando distintos sectores productivos que exportan a China -nuestro mayor socio comercial- debido a los coletazos del coronavirus.
“Se han evidenciado dificultades para desembarcar productos en China, lo que revelaría un menor impulso externo para el crecimiento de Chile”, afirmó el economista jefe de BCI, Sergio Lehman. Esto -acotó- debería ser transitorio y sugiere a los exportadores, aún sacrificando algún retorno, buscar en lo próximos destinos alternativos para determinados productos.
De hecho, el mismo ministro de Economía, Lucas Palaci0s, sostuvo que los próximos días serán clave, luego de admitir que hay un impacto “importante” en el país.
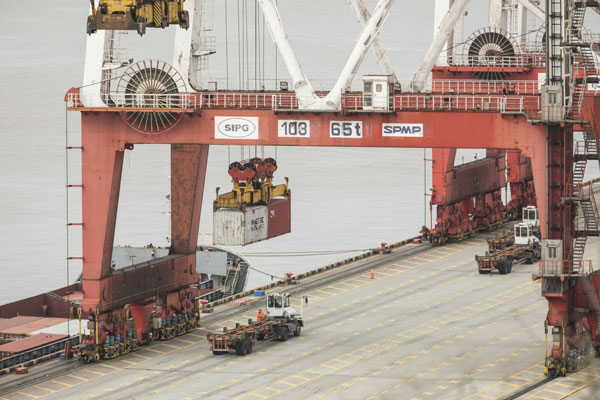
Subrayó que para evitar contagios, el Gobierno chino extendió las vacaciones hasta el 9 de febrero. “Estamos expectantes de lo que pasará a partir de esa fecha, hay productos chilenos que están en los puertos chinos a la espera de ser desaduanados”, dijo. Agregó que esta semana el e-commerce en China ha aumentado cerca de 40%. “La gente en vez de ir a los supermercados pide que le lleven los productos a sus casas, y eso podría ocurrir con los productos chilenos, así que estamos expectantes”, comentó.
El economista de Banco Santander, Gabriel Cestau, recordó que en el marco de la propagación del virus SARS en 2002-2003 -un evento similar al actual-, no se observó un “impacto sustancial en nuestro intercambio comercial con China. Basado en ello, consideró plausible que el efecto tampoco sea significativo esta vez.
“Se podría producir un retraso en las internaciones de nuestros productos durante el primer trimestre, pero esto debería ser compensado a lo largo del año. No obstante, podrían presentarse riesgos para los productos agrícolas perecibles, pero no así para los mineros e industriales”, explicó.
El gerente de Estudios de la consultora Gemines, Alejandro Fernández, dijo que el efecto sobre el crecimiento podría ser “muy fuerte si la situación actual se prolonga o profundiza, con detención de embarques”.
Lo anterior, en un contexto en que advirtió que este año el crecimiento del PIB estará fundamentalmente asociado a las exportaciones –demanda externa-, ya que la demanda interna “no va a crecer casi nada, si es que crece”.
“Si esta situación se extendiera a todo el año, cosa que no va a ser así, el crecimiento podría ser nulo (aproximadamente). Si, por otro lado, dura un par de meses más, puede restarle algunas décimas al crecimiento, pero no es claro cuánto, ya que las importaciones podrían contraerse más, compensando parte del efecto”, argumentó.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 coronavirus






















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir







































