Desde el año 2013 las finanzas públicas han venido deteriorándose. Muestra de ello es que la deuda pública bruta -que no considera los activos financieros del Fisco, como fondos soberanos y reservas en moneda extranjera- se ha más que duplicado, cerrando el 2018 en 25,6% del PIB, un récord desde 1993.
Adicionalmente, desde el 2013 el Fisco opera con un déficit que ha oscilado entre 1% y casi 3% del PIB en los últimos años, en medio del menor crecimiento de la economía y el fin del súper ciclo de las materias primas, lo que ha impactado los ingresos públicos entre 2014 y 2017. El año pasado se logró atenuar en parte el deterioro.
Contexto que llevó a la Dirección de Presupuestos (Dipres) a plantearse la pregunta sobre cuán sostenible es la actual trayectoria fiscal. En un reporte elaborado por los investigadores de la entidad dependiente de Hacienda Cristóbal Gamboni, Mario Arend y Alonso Valdés, se concluye a través de diversos modelos que se puede sostener el actual nivel de endeudamiento del Fisco.
El documento titulado "Sostenibilidad fiscal y trayectoria de la deuda: análisis y estimaciones para Chile", establece que el país "no enfrenta un problema de sostenibilidad fiscal", ya que en base a modelos que consideran la variabilidad de los ingresos fiscales a futuro, la dinámica del endeudamiento fiscal de largo plazo y la posibilidad de que el gobierno reaccione con medidas a dicho deterioro, establecen un cierto nivel de techo para las acreencias públicas.
"Al construir un indicador de sostenibilidad fiscal que considera la dinámica de la deuda, su equilibrio de largo plazo y la función de reacción de gobierno, este apunta a que en los últimos años la política fiscal ha sido la mayor parte del tiempo sostenible", es una de las conclusiones del documento oficial.
Otro de los cálculos se basa en un modelo estocástico, que se refiere a un análisis que considera la "incertidumbre" de algunas variables económicas, como la materialización de una crisis fiscal que lleve a un deterioro de los activos del gobierno y a caer en un default.
"En el caso del modelo estocástico, encontramos una señal más contundente de sostenibilidad fiscal, ya que es improbable, dadas las simulaciones, que la deuda exceda un límite donde el gobierno no se puede hacer cargo de sus obligaciones en una situación de crisis fiscal", aseguran Arend, Valdés y Gamboni.
Cálculos a futuro
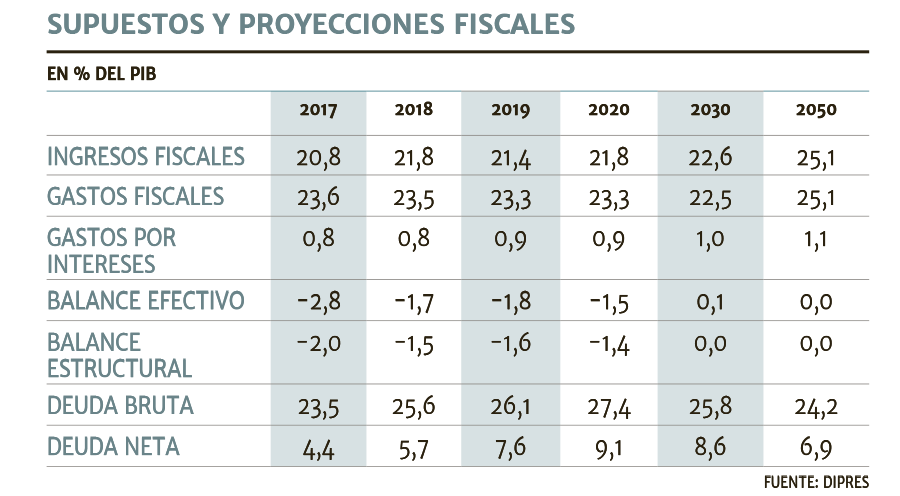
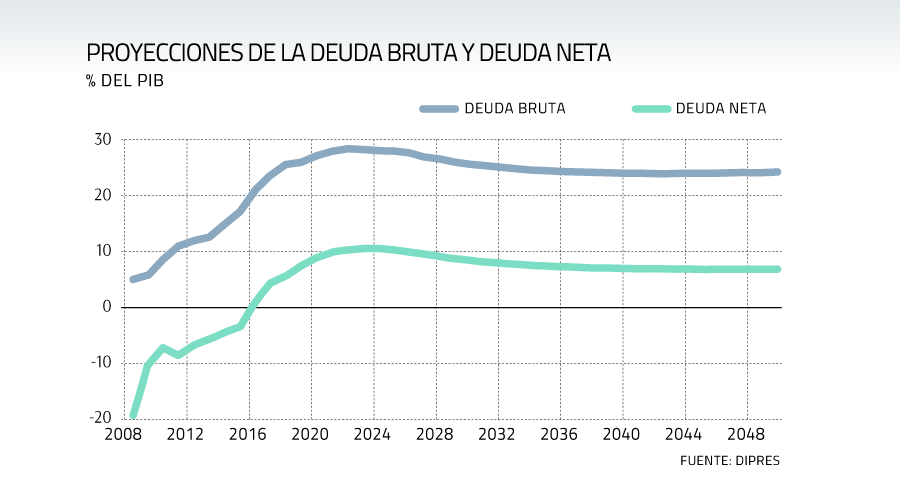
El documento también elabora proyecciones para los principales indicadores fiscales, como deuda bruta y neta (que considera el endeudamiento total una vez considerado el valor de los activos del Fisco), e ingresos y gastos como porcentaje del PIB, entre otros. Todo esto para un horizonte hacia el 2050.
Así, pronostica que a dicho período los ingresos públicos serán iguales al gasto, representando el 25,1% del PIB (desde 21,4% y 23,3% hoy, respectivamente), con un resultado estructural y efectivo de las cuentas públicas que alcanzará un equilibrio en dicho período, y una deuda bruta que caerá a 24,2% del PIB. La deuda neta ascenderá a 6,9% del Producto, desde el 5,7% que representa hoy.
¿Los supuestos detrás de estas proyecciones? Que se considera "válido" el escenario macro presentado en el Informe de Finanzas Públicas del primer trimestre; que se mantiene la meta de reducción del déficit estructural en 0,2% del PIB por año; que desde 2024 las variables macro convergen "gradualmente" a niveles de largo plazo; y que los parámetros estructurales (PIB potencial y precio del cobre de largo plazo) calculados en 2018 se mantienen a futuro, entre otros.
"Es importante que a futuro se siga realizando un análisis sobre este tema. Hacia adelante, un posible paso a considerar, es poder formalizar en las metas de balance estructural la deuda fiscal y su sostenibilidad que de acuerdo a la teoría tiene una relación directa en estado estacionario", concluye el documento.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 deuda